Domain auditor24.de kaufen?
Wir ziehen mit dem Projekt
auditor24.de um.
Sind Sie am Kauf der Domain
auditor24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auditor24.de kaufen?
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **


Ähnliche Suchbegriffe für Bestimmungen
Top-Angebote
Produkte zum Begriff Bestimmungen:
-
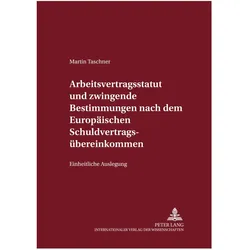
Arbeitsvertragsstatut und zwingende Bestimmungen nach dem Europäischen Schuldvertragsübereinkommen, Fachbücher von Martin TaschnerDie Internationalisierung der Wirtschaftsbeziehungen führt zu einer Zunahme grenzüberschreitender Tätigkeiten von Arbeitnehmern. Dabei ist das anwendbare Recht auf das Arbeitsverhältnis (Arbeitsvertragsstatut) zu bestimmen. Diese Arbeit greift das Gebot der einheitlichen Auslegung aus Art. 36 EGBGB auf und untersucht die Auslegung der Regelungen des Europäischen Schuldvertragsübereinkommen (EVÜ) vom 19.6.1980 zur Bestimmung des anwendbaren Rechts auf Individualarbeitsverhältnisse in ausgewählten Vertragsstaaten unter Berücksichtigung gemeinschaftsrechtlicher Vorgaben. Die Untersuchung zeigt, dass die Anwendung international zwingender Bestimmungen auf Individualarbeitsverhältnisse in den Vertragsstaaten nur ein geringes Mass an Einheitlichkeit aufweist. Insgesamt stellt das EVÜ aber ein Rechtsanwendungssystem zur Verfügung, mit dem sich für Individualarbeitsverhältnisse insbesondere durch das Zusammenspiel zwingender Bestimmungen befriedigende Ergebnisse erzielen lassen.104,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche gesetzlichen Bestimmungen regeln den Umgang mit Personalakten in Unternehmen und wie können diese Bestimmungen auf verschiedenen Ebenen, wie Datenschutz, Arbeitsrecht und Compliance, eingehalten werden?
Die gesetzlichen Bestimmungen, die den Umgang mit Personalakten in Unternehmen regeln, variieren je nach Land und können Datenschutzgesetze, Arbeitsrecht und Compliance-Vorschriften umfassen. Um den Datenschutz zu gewährleisten, müssen Unternehmen sicherstellen, dass die persönlichen Daten in den Personalakten gemäß den geltenden Datenschutzgesetzen verarbeitet und geschützt werden. Im Rahmen des Arbeitsrechts müssen Unternehmen sicherstellen, dass die Informationen in den Personalakten korrekt und rechtzeitig aktualisiert werden und dass die Mitarbeiter über ihre Rechte in Bezug auf ihre Personalakten informiert sind. Um die Compliance-Vorschriften einzuhalten, müssen Unternehmen sicherstellen, dass die Aufbewahrung und Verwendung von Personalakten den geltenden Vorschriften entsprechen und dass die Zugriffsrechte auf die Akten entsprechend den internen Richt **
-
Was sind die rechtlichen Bestimmungen und Verbraucherschutzrichtlinien in Bezug auf Bearbeitungsgebühren in verschiedenen Finanz- und Dienstleistungssektoren?
In vielen Ländern sind Bearbeitungsgebühren für Finanzprodukte wie Kredite und Hypotheken gesetzlich geregelt. Diese Gebühren müssen transparent und angemessen sein, und Verbraucher haben das Recht, sie zu überprüfen und gegebenenfalls zu reklamieren. Im Dienstleistungssektor müssen Unternehmen sicherstellen, dass Bearbeitungsgebühren klar kommuniziert werden und Verbraucher nicht irreführen. Verbraucherschutzrichtlinien zielen darauf ab, die Transparenz und Fairness bei der Erhebung von Bearbeitungsgebühren zu gewährleisten und den Verbrauchern die Möglichkeit zu geben, bei Unstimmigkeiten rechtliche Schritte einzuleiten. **
-
Was sind die gesetzlichen Bestimmungen für die Messung und Kontrolle von Schallimmissionen in Wohngebieten?
In Deutschland regelt die Technische Anleitung zum Schutz gegen Lärm (TA Lärm) die Messung und Kontrolle von Schallimmissionen in Wohngebieten. Die TA Lärm legt Grenzwerte fest, die nicht überschritten werden dürfen. Die Messungen müssen von akkreditierten Stellen durchgeführt werden. **
-
Welche Bestimmungen sind im Zollgesetz zur Kontrolle des Warenverkehrs über die nationalen Grenzen hinweg festgelegt?
Im Zollgesetz sind Bestimmungen zur Einfuhr und Ausfuhr von Waren festgelegt, die die Kontrolle des Warenverkehrs über die nationalen Grenzen hinweg regeln. Dazu gehören unter anderem die Erhebung von Zöllen, die Festlegung von Einfuhr- und Ausfuhrverbote sowie die Überwachung und Kontrolle der Warenströme durch Zollbehörden. Die Einhaltung dieser Bestimmungen dient der Sicherung der nationalen Wirtschaft, der Verhinderung von Schmuggel und der Einhaltung internationaler Handelsabkommen. **
Was sind die verschiedenen Bedeutungen des Begriffs "Revision" in den Bereichen Wirtschaftsprüfung, Recht, Wissenschaft und Technik?
In der Wirtschaftsprüfung bezieht sich "Revision" auf die Prüfung und Überprüfung von Finanzunterlagen und Geschäftsprozessen, um die Genauigkeit und Zuverlässigkeit der Informationen sicherzustellen. Im Bereich des Rechts bezeichnet "Revision" den Prozess, bei dem ein Gerichtsurteil oder eine Entscheidung einer höheren Instanz erneut überprüft wird, um mögliche Fehler oder Ungerechtigkeiten zu korrigieren. In der Wissenschaft bezieht sich "Revision" auf die Überarbeitung und Aktualisierung von Forschungsarbeiten, um neue Erkenntnisse und Entwicklungen zu berücksichtigen und die Qualität der Veröffentlichungen zu verbessern. In der Technik bezeichnet "Revision" den Prozess der Überprüfung und Aktualisierung von technischen Dokumentationen, Ba **
Wie können Immobilienunternehmen ihre Buchhaltung effektiv verwalten und welche spezifischen Bestimmungen müssen bei der Immobilienbuchführung beachtet werden?
Immobilienunternehmen können ihre Buchhaltung effektiv verwalten, indem sie spezialisierte Buchhaltungssoftware verwenden, regelmäßige Schulungen für ihr Personal anbieten und externe Buchhaltungsdienstleister in Anspruch nehmen. Bei der Immobilienbuchführung müssen spezifische Bestimmungen wie die korrekte Bewertung von Immobilien, die Berücksichtigung von Mietverträgen und die Einhaltung steuerlicher Vorschriften beachtet werden. Es ist wichtig, dass Immobilienunternehmen sich mit den spezifischen Anforderungen der Branche vertraut machen und ihre Buchhaltung entsprechend anpassen. **
Top-Angebote
Produkte zum Begriff Bestimmungen:
-
Blutsenkungsapparat Makro-Methode nach Westergreen 10 BestimmungenPräzise Stativkonstruktion mit eingebauter Hebeltraverse zum sicheren Halten der Pipetten auf einer pflegeleichten Kunststoff-Grundplatte mit praktischen Füllvorrichtungen.273,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blutsenkungsapparat für Schnellmethode mit 5 Bestimmungen Schrägsenkunggriffiger Bedienungshebel, praktische Konstruktion in ansprechendem Design, absolut sicheres Füllkugelsperrsystem, für die Makro-Methode nach Westergren mit Füllvorrichtung, (passende Pipetten DEH 495)273,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeitsvertragsstatut und zwingende Bestimmungen nach dem Europäischen Schuldvertragsübereinkommen, Fachbücher von Martin TaschnerDie Internationalisierung der Wirtschaftsbeziehungen führt zu einer Zunahme grenzüberschreitender Tätigkeiten von Arbeitnehmern. Dabei ist das anwendbare Recht auf das Arbeitsverhältnis (Arbeitsvertragsstatut) zu bestimmen. Diese Arbeit greift das Gebot der einheitlichen Auslegung aus Art. 36 EGBGB auf und untersucht die Auslegung der Regelungen des Europäischen Schuldvertragsübereinkommen (EVÜ) vom 19.6.1980 zur Bestimmung des anwendbaren Rechts auf Individualarbeitsverhältnisse in ausgewählten Vertragsstaaten unter Berücksichtigung gemeinschaftsrechtlicher Vorgaben. Die Untersuchung zeigt, dass die Anwendung international zwingender Bestimmungen auf Individualarbeitsverhältnisse in den Vertragsstaaten nur ein geringes Mass an Einheitlichkeit aufweist. Insgesamt stellt das EVÜ aber ein Rechtsanwendungssystem zur Verfügung, mit dem sich für Individualarbeitsverhältnisse insbesondere durch das Zusammenspiel zwingender Bestimmungen befriedigende Ergebnisse erzielen lassen.104,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Welche gesetzlichen Bestimmungen regeln den Umgang mit Personalakten in Unternehmen und wie können diese Bestimmungen auf verschiedenen Ebenen, wie Datenschutz, Arbeitsrecht und Compliance, eingehalten werden?
Die gesetzlichen Bestimmungen, die den Umgang mit Personalakten in Unternehmen regeln, variieren je nach Land und können Datenschutzgesetze, Arbeitsrecht und Compliance-Vorschriften umfassen. Um den Datenschutz zu gewährleisten, müssen Unternehmen sicherstellen, dass die persönlichen Daten in den Personalakten gemäß den geltenden Datenschutzgesetzen verarbeitet und geschützt werden. Im Rahmen des Arbeitsrechts müssen Unternehmen sicherstellen, dass die Informationen in den Personalakten korrekt und rechtzeitig aktualisiert werden und dass die Mitarbeiter über ihre Rechte in Bezug auf ihre Personalakten informiert sind. Um die Compliance-Vorschriften einzuhalten, müssen Unternehmen sicherstellen, dass die Aufbewahrung und Verwendung von Personalakten den geltenden Vorschriften entsprechen und dass die Zugriffsrechte auf die Akten entsprechend den internen Richt **
-
Was sind die rechtlichen Bestimmungen und Verbraucherschutzrichtlinien in Bezug auf Bearbeitungsgebühren in verschiedenen Finanz- und Dienstleistungssektoren?
In vielen Ländern sind Bearbeitungsgebühren für Finanzprodukte wie Kredite und Hypotheken gesetzlich geregelt. Diese Gebühren müssen transparent und angemessen sein, und Verbraucher haben das Recht, sie zu überprüfen und gegebenenfalls zu reklamieren. Im Dienstleistungssektor müssen Unternehmen sicherstellen, dass Bearbeitungsgebühren klar kommuniziert werden und Verbraucher nicht irreführen. Verbraucherschutzrichtlinien zielen darauf ab, die Transparenz und Fairness bei der Erhebung von Bearbeitungsgebühren zu gewährleisten und den Verbrauchern die Möglichkeit zu geben, bei Unstimmigkeiten rechtliche Schritte einzuleiten. **
Ähnliche Suchbegriffe für Bestimmungen
-
Zeis, Adelheid: Kommunale RechnungsprüfungKommunale Rechnungsprüfung , Die Prüfung der doppischen Jahres- und Gesamtabschlüsse als verlässliche Quelle für die Einschätzung der Vermögens-, Finanz- und Ertragslage einer Kommune und die Prüfung der Wirtschaftlichkeit der Aufgabenerfüllung sind heute elementare Schlüssel zu erfolgreicher Verwaltungspraxis. Die wichtigsten Aufgaben und Arbeitsweisen der örtlichen und überörtlichen Rechnungsprüfung stellt Ihnen Adelheid Zeis mit vielen Beispielen, Übersichten und Checklisten vor. In der 6. Auflage rundum aktualisiert, beleuchtet das bewährte Standardwerk dabei u.a.: - Prüfungen der Wirksamkeit des Internen Kontrollsystems, auch als gesetzliche Anforderung und Pflichtaufgabe der örtlichen Rechnungsprüfung - Konzepte der Wesentlichkeit und der Risikoorientierung als Hebel für die Erhöhung der Wirtschaftlichkeit der Rechnungsprüfung - IT-Einsatz und digitale Prüfungsmethoden, aber auch die Prüfung der verwendeten Technologien Detaillierte Handreichungen für jede wichtige Prüfungsaufgabe unterstützen Sie in der kommunalen Praxis, bei der Einarbeitung neue Mitarbeiter/-innen oder auch bei kommunalpolitischen Aufgaben in Rechnungsprüfungsausschüssen. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 6., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20230605, Produktform: Leinen, Titel der Reihe: Finanzwesen der Gemeinden#4#, Autoren: Zeis, Adelheid, Auflage: 23006, Auflage/Ausgabe: 6., völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 428, Keyword: Prüfungsstandards; Jahresabschlussprüfung; Gesamtabschluss; Doppik; Internes Kontrollsystem; Kassenprüfung, Fachschema: Kommunalrecht~Kommunalwesen~Gemeinde (politisch)~Kommune (Gemeinde)~Rechnungswesen, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Kommunalrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 234, Breite: 162, Höhe: 28, Gewicht: 750, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2660471, Vorgänger EAN: 9783503181582 9783503103270 9783503066964 9783503050284 9783503034604, eBook EAN: 9783503212170, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 25961996,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gesetzlichen Bestimmungen für die Messung und Kontrolle von Schallimmissionen in Wohngebieten?
In Deutschland regelt die Technische Anleitung zum Schutz gegen Lärm (TA Lärm) die Messung und Kontrolle von Schallimmissionen in Wohngebieten. Die TA Lärm legt Grenzwerte fest, die nicht überschritten werden dürfen. Die Messungen müssen von akkreditierten Stellen durchgeführt werden. **
-
Welche Bestimmungen sind im Zollgesetz zur Kontrolle des Warenverkehrs über die nationalen Grenzen hinweg festgelegt?
Im Zollgesetz sind Bestimmungen zur Einfuhr und Ausfuhr von Waren festgelegt, die die Kontrolle des Warenverkehrs über die nationalen Grenzen hinweg regeln. Dazu gehören unter anderem die Erhebung von Zöllen, die Festlegung von Einfuhr- und Ausfuhrverbote sowie die Überwachung und Kontrolle der Warenströme durch Zollbehörden. Die Einhaltung dieser Bestimmungen dient der Sicherung der nationalen Wirtschaft, der Verhinderung von Schmuggel und der Einhaltung internationaler Handelsabkommen. **
-
Was sind die verschiedenen Bedeutungen des Begriffs "Revision" in den Bereichen Wirtschaftsprüfung, Recht, Wissenschaft und Technik?
In der Wirtschaftsprüfung bezieht sich "Revision" auf die Prüfung und Überprüfung von Finanzunterlagen und Geschäftsprozessen, um die Genauigkeit und Zuverlässigkeit der Informationen sicherzustellen. Im Bereich des Rechts bezeichnet "Revision" den Prozess, bei dem ein Gerichtsurteil oder eine Entscheidung einer höheren Instanz erneut überprüft wird, um mögliche Fehler oder Ungerechtigkeiten zu korrigieren. In der Wissenschaft bezieht sich "Revision" auf die Überarbeitung und Aktualisierung von Forschungsarbeiten, um neue Erkenntnisse und Entwicklungen zu berücksichtigen und die Qualität der Veröffentlichungen zu verbessern. In der Technik bezeichnet "Revision" den Prozess der Überprüfung und Aktualisierung von technischen Dokumentationen, Ba **
-
Wie können Immobilienunternehmen ihre Buchhaltung effektiv verwalten und welche spezifischen Bestimmungen müssen bei der Immobilienbuchführung beachtet werden?
Immobilienunternehmen können ihre Buchhaltung effektiv verwalten, indem sie spezialisierte Buchhaltungssoftware verwenden, regelmäßige Schulungen für ihr Personal anbieten und externe Buchhaltungsdienstleister in Anspruch nehmen. Bei der Immobilienbuchführung müssen spezifische Bestimmungen wie die korrekte Bewertung von Immobilien, die Berücksichtigung von Mietverträgen und die Einhaltung steuerlicher Vorschriften beachtet werden. Es ist wichtig, dass Immobilienunternehmen sich mit den spezifischen Anforderungen der Branche vertraut machen und ihre Buchhaltung entsprechend anpassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.