Domain auditor24.de kaufen?
Wir ziehen mit dem Projekt
auditor24.de um.
Sind Sie am Kauf der Domain
auditor24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auditor24.de kaufen?
Was versteht man unter Datenerhebung?
Was versteht man unter Datenerhebung? Datenerhebung bezieht sich auf den Prozess, bei dem Informationen gesammelt und aufgezeichnet werden, um sie später zu analysieren und zu interpretieren. Dies kann durch verschiedene Methoden wie Umfragen, Interviews, Beobachtungen oder Experimente erfolgen. Das Ziel der Datenerhebung ist es, relevante Daten zu sammeln, um fundierte Entscheidungen treffen zu können. Es ist wichtig, dass die Datenerhebung sorgfältig geplant und durchgeführt wird, um genaue und zuverlässige Ergebnisse zu erhalten. **
Was ist eine empirische Datenerhebung?
Eine empirische Datenerhebung bezieht sich auf die systematische Sammlung von Daten durch Beobachtung oder Experimente, um wissenschaftliche Erkenntnisse zu gewinnen. Dieser Prozess beinhaltet die Erfassung von Informationen aus der realen Welt, um Hypothesen zu überprüfen oder Forschungsfragen zu beantworten. Beispiele für empirische Datenerhebungen sind Umfragen, Interviews, Beobachtungen und Experimente. Durch die Verwendung empirischer Methoden können Forscher objektive und verlässliche Daten sammeln, um ihre Forschungsziele zu erreichen. Die Ergebnisse einer empirischen Datenerhebung dienen als Grundlage für die Analyse, Interpretation und Schlussfolgerungen in wissenschaftlichen Studien. **
Ähnliche Suchbegriffe für Datenerhebung
Top-Angebote
Produkte zum Begriff Datenerhebung:
-
Agilität für IT-Governance, Prüfung & Revision, Fachbücher von Petra Haferkorn, Urs AndelfingerIT-Governance, Prüfung und Revision mal agil gedacht! Herausforderungen und Notwendigkeit eines Perspektivwechsels für IT-Governance, Prüfung und Revision. Viele Fallbeispiele zeigen die praktische Umsetzbarkeit auf. Agilität und der Einsatz agiler Methoden sind heute nicht mehr nur auf IT-Projekte begrenzt, sondern prägen zunehmend ganze Organisationen. Dieses Buch zeigt auf, wie sich IT-Governance, Prüfung und Revision erfolgreich dem durch Agilität ausgelösten Wandel stellen können und wie sich der Umgang mit den Kernthemen Risiko und Unsicherheit verändert. Zum einen werden Ansätze für eine agile IT-Governance und eine agile Prüfung und Revision beschrieben, indem sie sich agile Werte und Vorgehensweisen zu eigen machen. Zum anderen werden IT-Governance, Prüfung und Revision befähigt, agile Projekte angemessen steuern und wirksam prüfen zu können.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-Revision, IT-Audit und IT-Compliance, Fachbücher von Aleksandra Sowa, Peter Duscha, Sebastian SchreiberAuf Grundlage des risikoorientierten Prüfungsansatzes zeigt dieses Buch, wie effektive Prüfungsaktivitäten in einem komplexen Prüfungsumfeld mit besonderer Berücksichtigung aktueller Topthemen wie Datenschutz, Cybersecurity, Penetrationstests und Investigationen bei einer wachsenden Anzahl unternehmensinterner Ermittlungen durchgeführt werden können. Neuartige Instrumente und Methoden für die Arbeit der IT-Revision werden aufgezeigt und neue Ansätze diskutiert. In der zweiten, überarbeiteten und aktualisierten Auflage erfahren die Meldepflichten nach DSGVO, ITSiG bzw. NIS-Richtlinie eine besondere Betrachtung. Das Buch hilft, die Arbeitsweisen der Revision systematisch zu erfassen sowie Prüfungen zu planen und durchzuführen. Dabei bietet es sowohl fertige Lösungen als auch Hilfe zur Selbsthilfe an.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Arten der Datenerhebung gibt es?
Es gibt verschiedene Arten der Datenerhebung, darunter quantitative und qualitative Methoden. Quantitative Datenerhebung beinhaltet die Sammlung von numerischen Daten, die analysiert werden können, um statistische Muster und Trends zu identifizieren. Qualitative Datenerhebung hingegen konzentriert sich auf die Erfassung von nicht-numerischen Daten wie Meinungen, Einstellungen und Verhaltensweisen. Zu den gängigen Methoden der Datenerhebung gehören Umfragen, Interviews, Beobachtungen und Experimente. Jede Methode hat ihre eigenen Vor- und Nachteile, abhängig von der Art der Forschungsfrage und den Zielen der Studie. Die Wahl der Datenerhebungsmethode hängt von verschiedenen Faktoren ab, darunter die Art der Forschungsfrage, die verfügbaren Ressourcen und die Zielgruppe der Studie. Es ist wichtig, die geeignete Methode sorgfältig auszuwählen, um genaue und aussagekräftige Ergebnisse zu erzielen. **
-
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
-
Warum zwingen Webseiten neuerdings zur Zustimmung der Datenerhebung?
Webseiten zwingen Nutzer zur Zustimmung der Datenerhebung aufgrund neuer Datenschutzgesetze wie der Datenschutz-Grundverordnung (DSGVO) in der Europäischen Union. Diese Gesetze sollen den Schutz der persönlichen Daten der Nutzer gewährleisten und ihnen mehr Kontrolle über ihre Daten geben. Die Zustimmung zur Datenerhebung ist eine Möglichkeit für Webseiten, sicherzustellen, dass sie die rechtlichen Anforderungen erfüllen. **
-
Wie können Unternehmen sicherstellen, dass sie bei der Datenerhebung die Privatsphäre ihrer Kunden respektieren? Welche Methoden der Datenerhebung sind ethisch vertretbar?
Unternehmen können die Privatsphäre ihrer Kunden respektieren, indem sie transparent über die Art und den Zweck der Datenerhebung informieren, die Daten nur mit Einwilligung der Kunden erheben und speichern und angemessene Sicherheitsmaßnahmen zum Schutz der Daten implementieren. Ethisch vertretbare Methoden der Datenerhebung sind beispielsweise die anonymisierte Datenerhebung, die Verwendung von Pseudonymen, die Minimierung der erhobenen Datenmenge und die Einhaltung der Datenschutzgesetze. Es ist wichtig, dass Unternehmen die Prinzipien der Datensparsamkeit, Zweckbindung und Transparenz beachten, um die Privatsphäre ihrer Kunden zu respektieren. **
Was sind gängige Methoden zur Datenerhebung in empirischen Studien?
Gängige Methoden zur Datenerhebung in empirischen Studien sind Umfragen, Interviews und Beobachtungen. Diese Methoden ermöglichen es Forschern, Informationen direkt von den Teilnehmern zu sammeln und ihre Hypothesen zu überprüfen. Die Wahl der Methode hängt von der Forschungsfrage, dem Untersuchungsgegenstand und den verfügbaren Ressourcen ab. **
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
Top-Angebote
Produkte zum Begriff Datenerhebung:
-
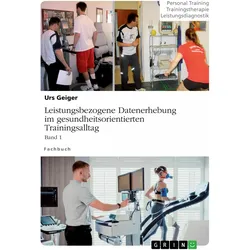
Leistungsbezogene Datenerhebung im gesundheitsorientierten Trainingsalltag, Band 1, Ratgeber von Urs GeigerFachbuch aus dem Jahr 2023 im Fachbereich Sport - Sportmedizin, Therapie, Ernährung. In diesem ersten Band werden die statistischen Grundlagen strukturierter Datenerhebung übersichtlich beschrieben. Danach folgt das Schwerpunktthema der nicht apparativen Kraftmessverfahren. (Sport-)Physiotherapie und Sportmedizin, Bewegungswissenschaften, Leistungsdiagnostik und Training in Leistungs-, Fitness- und Breitensport verfolgen grundsätzlich über angewandte Nutzung der allgemeinen bzw. speziellen Trainingslehre das gleiche Hauptziel: die körperliche Leistungsfähigkeit von Trainierenden zu verbessern. Die jeweiligen wissensbasierten Ansätze innerhalb der Fachgruppen sind noch nicht immer kompatibel, was die unterschiedlichen Meinungen betreffend den jeweiligen Trainingsprozess erklärt. Grundlage für eine sachliche Diskussion über Trainingsmethoden, -inhalte und -mittel bietet die fundierte wissenschaftliche Analyse, namentlich der Indikation, Nützlichkeit bzw. Wirksamkeit verschiedenster Trainingsinhalte. Insbesondere das Gütekriterium der Validität ist bei diversen (Leistungs-)Tests und Übungen oftmals noch nicht untersucht. Mit dieser Arbeit wird an ausgesuchten Krafttests exemplarisch aufgezeigt, wie nach den anfangs genannten Kriterien die Aussagekraft von Testübungen genauer eingegrenzt werden kann. In diesem Sinne soll die Arbeit auch dazu anregen, dass künftig auf universitärer Ebene oder Fachhochschulen weitere empirische Forschung im Bereich der alltagsrelevanten Testverfahren betreffend die Gültigkeit und Evidenz erfolgt, zur Verbesserung des Nutzens für die praktisch tätigen Bewegungsexperten.52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Datenerhebung?
Was versteht man unter Datenerhebung? Datenerhebung bezieht sich auf den Prozess, bei dem Informationen gesammelt und aufgezeichnet werden, um sie später zu analysieren und zu interpretieren. Dies kann durch verschiedene Methoden wie Umfragen, Interviews, Beobachtungen oder Experimente erfolgen. Das Ziel der Datenerhebung ist es, relevante Daten zu sammeln, um fundierte Entscheidungen treffen zu können. Es ist wichtig, dass die Datenerhebung sorgfältig geplant und durchgeführt wird, um genaue und zuverlässige Ergebnisse zu erhalten. **
-
Was ist eine empirische Datenerhebung?
Eine empirische Datenerhebung bezieht sich auf die systematische Sammlung von Daten durch Beobachtung oder Experimente, um wissenschaftliche Erkenntnisse zu gewinnen. Dieser Prozess beinhaltet die Erfassung von Informationen aus der realen Welt, um Hypothesen zu überprüfen oder Forschungsfragen zu beantworten. Beispiele für empirische Datenerhebungen sind Umfragen, Interviews, Beobachtungen und Experimente. Durch die Verwendung empirischer Methoden können Forscher objektive und verlässliche Daten sammeln, um ihre Forschungsziele zu erreichen. Die Ergebnisse einer empirischen Datenerhebung dienen als Grundlage für die Analyse, Interpretation und Schlussfolgerungen in wissenschaftlichen Studien. **
-
Welche Arten der Datenerhebung gibt es?
Es gibt verschiedene Arten der Datenerhebung, darunter quantitative und qualitative Methoden. Quantitative Datenerhebung beinhaltet die Sammlung von numerischen Daten, die analysiert werden können, um statistische Muster und Trends zu identifizieren. Qualitative Datenerhebung hingegen konzentriert sich auf die Erfassung von nicht-numerischen Daten wie Meinungen, Einstellungen und Verhaltensweisen. Zu den gängigen Methoden der Datenerhebung gehören Umfragen, Interviews, Beobachtungen und Experimente. Jede Methode hat ihre eigenen Vor- und Nachteile, abhängig von der Art der Forschungsfrage und den Zielen der Studie. Die Wahl der Datenerhebungsmethode hängt von verschiedenen Faktoren ab, darunter die Art der Forschungsfrage, die verfügbaren Ressourcen und die Zielgruppe der Studie. Es ist wichtig, die geeignete Methode sorgfältig auszuwählen, um genaue und aussagekräftige Ergebnisse zu erzielen. **
-
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
Ähnliche Suchbegriffe für Datenerhebung
-
Agilität für IT-Governance, Prüfung & Revision, Fachbücher von Petra Haferkorn, Urs AndelfingerIT-Governance, Prüfung und Revision mal agil gedacht! Herausforderungen und Notwendigkeit eines Perspektivwechsels für IT-Governance, Prüfung und Revision. Viele Fallbeispiele zeigen die praktische Umsetzbarkeit auf. Agilität und der Einsatz agiler Methoden sind heute nicht mehr nur auf IT-Projekte begrenzt, sondern prägen zunehmend ganze Organisationen. Dieses Buch zeigt auf, wie sich IT-Governance, Prüfung und Revision erfolgreich dem durch Agilität ausgelösten Wandel stellen können und wie sich der Umgang mit den Kernthemen Risiko und Unsicherheit verändert. Zum einen werden Ansätze für eine agile IT-Governance und eine agile Prüfung und Revision beschrieben, indem sie sich agile Werte und Vorgehensweisen zu eigen machen. Zum anderen werden IT-Governance, Prüfung und Revision befähigt, agile Projekte angemessen steuern und wirksam prüfen zu können.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-Revision, IT-Audit und IT-Compliance, Fachbücher von Aleksandra Sowa, Peter Duscha, Sebastian SchreiberAuf Grundlage des risikoorientierten Prüfungsansatzes zeigt dieses Buch, wie effektive Prüfungsaktivitäten in einem komplexen Prüfungsumfeld mit besonderer Berücksichtigung aktueller Topthemen wie Datenschutz, Cybersecurity, Penetrationstests und Investigationen bei einer wachsenden Anzahl unternehmensinterner Ermittlungen durchgeführt werden können. Neuartige Instrumente und Methoden für die Arbeit der IT-Revision werden aufgezeigt und neue Ansätze diskutiert. In der zweiten, überarbeiteten und aktualisierten Auflage erfahren die Meldepflichten nach DSGVO, ITSiG bzw. NIS-Richtlinie eine besondere Betrachtung. Das Buch hilft, die Arbeitsweisen der Revision systematisch zu erfassen sowie Prüfungen zu planen und durchzuführen. Dabei bietet es sowohl fertige Lösungen als auch Hilfe zur Selbsthilfe an.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Buchhaltung 365WISO Buchhaltung 365 ist eine leistungsstarke Softwarelösung für Buchhaltungs- und Finanzmanagementaufgaben. Mit dieser intuitiven und benutzerfreundlichen Anwendung können Sie Ihre Finanzen effektiv und effizient verwalten. Egal, ob Sie ein kleines Unternehmen oder ein großes Unternehmen betreiben, WISO Buchhaltung 365 ist die perfekte Wahl für Sie. Diese Software bietet zahlreiche Funktionen und Werkzeuge, die Ihnen helfen, Ihre Finanzen im Griff zu behalten. Sie können Ihre Buchhaltung automatisieren, Konten verwalten, Rechnungen erstellen und vieles mehr. WISO Buchhaltung 365 ist eine cloudbasierte Lösung, was bedeutet, dass Sie von überall aus auf Ihre Finanzdaten zugreifen können. Die Software ist mit allen gängigen Betriebssystemen kompatibel, einschließlich Windows, macOS und Linux. Darüber hinaus bietet WISO Buchhaltung 365 eine einfache Integration mit anderen Geschäftsanwen...109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeis, Adelheid: Kommunale RechnungsprüfungKommunale Rechnungsprüfung , Die Prüfung der doppischen Jahres- und Gesamtabschlüsse als verlässliche Quelle für die Einschätzung der Vermögens-, Finanz- und Ertragslage einer Kommune und die Prüfung der Wirtschaftlichkeit der Aufgabenerfüllung sind heute elementare Schlüssel zu erfolgreicher Verwaltungspraxis. Die wichtigsten Aufgaben und Arbeitsweisen der örtlichen und überörtlichen Rechnungsprüfung stellt Ihnen Adelheid Zeis mit vielen Beispielen, Übersichten und Checklisten vor. In der 6. Auflage rundum aktualisiert, beleuchtet das bewährte Standardwerk dabei u.a.: - Prüfungen der Wirksamkeit des Internen Kontrollsystems, auch als gesetzliche Anforderung und Pflichtaufgabe der örtlichen Rechnungsprüfung - Konzepte der Wesentlichkeit und der Risikoorientierung als Hebel für die Erhöhung der Wirtschaftlichkeit der Rechnungsprüfung - IT-Einsatz und digitale Prüfungsmethoden, aber auch die Prüfung der verwendeten Technologien Detaillierte Handreichungen für jede wichtige Prüfungsaufgabe unterstützen Sie in der kommunalen Praxis, bei der Einarbeitung neue Mitarbeiter/-innen oder auch bei kommunalpolitischen Aufgaben in Rechnungsprüfungsausschüssen. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 6., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20230605, Produktform: Leinen, Titel der Reihe: Finanzwesen der Gemeinden#4#, Autoren: Zeis, Adelheid, Auflage: 23006, Auflage/Ausgabe: 6., völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 428, Keyword: Prüfungsstandards; Jahresabschlussprüfung; Gesamtabschluss; Doppik; Internes Kontrollsystem; Kassenprüfung, Fachschema: Kommunalrecht~Kommunalwesen~Gemeinde (politisch)~Kommune (Gemeinde)~Rechnungswesen, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Kommunalrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 234, Breite: 162, Höhe: 28, Gewicht: 750, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2660471, Vorgänger EAN: 9783503181582 9783503103270 9783503066964 9783503050284 9783503034604, eBook EAN: 9783503212170, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 25961996,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum zwingen Webseiten neuerdings zur Zustimmung der Datenerhebung?
Webseiten zwingen Nutzer zur Zustimmung der Datenerhebung aufgrund neuer Datenschutzgesetze wie der Datenschutz-Grundverordnung (DSGVO) in der Europäischen Union. Diese Gesetze sollen den Schutz der persönlichen Daten der Nutzer gewährleisten und ihnen mehr Kontrolle über ihre Daten geben. Die Zustimmung zur Datenerhebung ist eine Möglichkeit für Webseiten, sicherzustellen, dass sie die rechtlichen Anforderungen erfüllen. **
-
Wie können Unternehmen sicherstellen, dass sie bei der Datenerhebung die Privatsphäre ihrer Kunden respektieren? Welche Methoden der Datenerhebung sind ethisch vertretbar?
Unternehmen können die Privatsphäre ihrer Kunden respektieren, indem sie transparent über die Art und den Zweck der Datenerhebung informieren, die Daten nur mit Einwilligung der Kunden erheben und speichern und angemessene Sicherheitsmaßnahmen zum Schutz der Daten implementieren. Ethisch vertretbare Methoden der Datenerhebung sind beispielsweise die anonymisierte Datenerhebung, die Verwendung von Pseudonymen, die Minimierung der erhobenen Datenmenge und die Einhaltung der Datenschutzgesetze. Es ist wichtig, dass Unternehmen die Prinzipien der Datensparsamkeit, Zweckbindung und Transparenz beachten, um die Privatsphäre ihrer Kunden zu respektieren. **
-
Was sind gängige Methoden zur Datenerhebung in empirischen Studien?
Gängige Methoden zur Datenerhebung in empirischen Studien sind Umfragen, Interviews und Beobachtungen. Diese Methoden ermöglichen es Forschern, Informationen direkt von den Teilnehmern zu sammeln und ihre Hypothesen zu überprüfen. Die Wahl der Methode hängt von der Forschungsfrage, dem Untersuchungsgegenstand und den verfügbaren Ressourcen ab. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.