Domain auditor24.de kaufen?
Wir ziehen mit dem Projekt
auditor24.de um.
Sind Sie am Kauf der Domain
auditor24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auditor24.de kaufen?
Gilt hier die Einrede der Verjährung?
Das hängt von den genauen Umständen und dem anwendbaren Recht ab. Die Einrede der Verjährung kann in bestimmten Fällen geltend gemacht werden, um eine Forderung abzuwehren, wenn diese bereits verjährt ist. Es ist wichtig, die spezifischen Gesetze und Fristen zu prüfen, um festzustellen, ob die Einrede der Verjährung in diesem Fall anwendbar ist. **
Wann greift die Einrede der Verjährung?
Die Einrede der Verjährung greift, wenn eine Forderung oder ein Anspruch aufgrund eines bestimmten Zeitraums, der gesetzlich festgelegt ist, nicht mehr durchgesetzt werden kann. Dies bedeutet, dass der Gläubiger nach Ablauf der Verjährungsfrist nicht mehr rechtlich dazu berechtigt ist, die Erfüllung der Forderung einzufordern. Die Verjährungsfrist variiert je nach Art des Anspruchs und kann beispielsweise für Vertragsansprüche, Schadensersatzansprüche oder sonstige Ansprüche unterschiedlich lang sein. Es ist wichtig, die Verjährungsfristen im Auge zu behalten, um rechtzeitig Maßnahmen zu ergreifen, um Ansprüche geltend zu machen oder sich gegen unberechtigte Forderungen zu verteidigen. **
Ähnliche Suchbegriffe für Einrede
Top-Angebote
Produkte zum Begriff Einrede:
-
Agilität für IT-Governance, Prüfung & Revision, Fachbücher von Petra Haferkorn, Urs AndelfingerIT-Governance, Prüfung und Revision mal agil gedacht! Herausforderungen und Notwendigkeit eines Perspektivwechsels für IT-Governance, Prüfung und Revision. Viele Fallbeispiele zeigen die praktische Umsetzbarkeit auf. Agilität und der Einsatz agiler Methoden sind heute nicht mehr nur auf IT-Projekte begrenzt, sondern prägen zunehmend ganze Organisationen. Dieses Buch zeigt auf, wie sich IT-Governance, Prüfung und Revision erfolgreich dem durch Agilität ausgelösten Wandel stellen können und wie sich der Umgang mit den Kernthemen Risiko und Unsicherheit verändert. Zum einen werden Ansätze für eine agile IT-Governance und eine agile Prüfung und Revision beschrieben, indem sie sich agile Werte und Vorgehensweisen zu eigen machen. Zum anderen werden IT-Governance, Prüfung und Revision befähigt, agile Projekte angemessen steuern und wirksam prüfen zu können.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-Revision, IT-Audit und IT-Compliance, Fachbücher von Aleksandra Sowa, Peter Duscha, Sebastian SchreiberAuf Grundlage des risikoorientierten Prüfungsansatzes zeigt dieses Buch, wie effektive Prüfungsaktivitäten in einem komplexen Prüfungsumfeld mit besonderer Berücksichtigung aktueller Topthemen wie Datenschutz, Cybersecurity, Penetrationstests und Investigationen bei einer wachsenden Anzahl unternehmensinterner Ermittlungen durchgeführt werden können. Neuartige Instrumente und Methoden für die Arbeit der IT-Revision werden aufgezeigt und neue Ansätze diskutiert. In der zweiten, überarbeiteten und aktualisierten Auflage erfahren die Meldepflichten nach DSGVO, ITSiG bzw. NIS-Richtlinie eine besondere Betrachtung. Das Buch hilft, die Arbeitsweisen der Revision systematisch zu erfassen sowie Prüfungen zu planen und durchzuführen. Dabei bietet es sowohl fertige Lösungen als auch Hilfe zur Selbsthilfe an.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist die Einrede der Verjährung?
Die Einrede der Verjährung ist ein rechtliches Mittel, das eine Partei in einem Rechtsstreit geltend machen kann, um geltend zu machen, dass Ansprüche oder Forderungen aufgrund einer Verjährungsfrist nicht mehr durchsetzbar sind. Diese Verjährungsfrist legt fest, innerhalb welchem Zeitraum eine Klage oder ein Anspruch geltend gemacht werden muss. Wenn die Verjährungsfrist abgelaufen ist, kann die gegnerische Partei die Einrede der Verjährung erheben, um die Klage abzuweisen. Die Einrede der Verjährung dient dazu, Rechtsstreitigkeiten zeitlich zu begrenzen und die Rechtssicherheit zu gewährleisten. Es ist wichtig, die Verjährungsfristen im jeweiligen Rechtsgebiet zu kennen, um rechtzeitig Ansprüche geltend zu machen. **
-
Was versteht man unter Einrede der Verjährung?
Was versteht man unter Einrede der Verjährung? Die Einrede der Verjährung ist ein rechtliches Instrument, das es einer Partei ermöglicht, die Geltendmachung eines Anspruchs durch die andere Partei abzuwehren, wenn dieser Anspruch aufgrund einer Verjährungsfrist nicht mehr durchsetzbar ist. Verjährung tritt ein, wenn eine bestimmte Frist abgelaufen ist, innerhalb derer ein Anspruch geltend gemacht werden muss. Durch die Einrede der Verjährung kann eine Partei also argumentieren, dass der Anspruch des Gegners aufgrund der Verjährung nicht mehr durchsetzbar ist. Es handelt sich also um ein wichtiges rechtliches Mittel, um verjährte Ansprüche abzuwehren. **
-
Bis wann muss Einrede der Verjährung erhoben werden?
Bis wann muss Einrede der Verjährung erhoben werden? Die Einrede der Verjährung muss in der Regel spätestens bis zum Ablauf der Verjährungsfrist geltend gemacht werden. Diese Frist variiert je nach Art des Anspruchs und beträgt in der Regel zwischen drei und 30 Jahren. Es ist wichtig, die Verjährungsfristen im Blick zu behalten, um Ansprüche nicht zu verlieren. Wenn die Einrede der Verjährung nicht rechtzeitig erhoben wird, kann der Anspruch trotz bestehender Verjährung weiterhin durchgesetzt werden. **
-
Was ist das, wenn ich mir Dinge einrede und dann daran glaube?
Wenn du dir Dinge einredest und dann daran glaubst, könnte es sein, dass du dich selbst überzeugst oder dich selbst manipulierst. Dies kann sowohl positive als auch negative Auswirkungen haben, je nachdem, was du dir einredest und wie stark du daran glaubst. Es ist wichtig, sich bewusst zu sein, dass unsere Gedanken und Überzeugungen unsere Wahrnehmung und Handlungen beeinflussen können. **
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
Top-Angebote
Produkte zum Begriff Einrede:
-
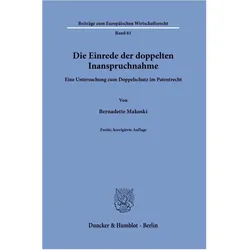
Die Einrede der doppelten Inanspruchnahme., Fachbücher von Bernadette MakoskiDie Einrede der doppelten Inanspruchnahme und der Doppelschutz sind auf die europäische Patentreform zurückzuführen. Diese steht für die Einführung einer einheitlichen europäischen Patentgerichtsbarkeit in Gestalt des Einheitlichen Patentgerichts und die Schaffung eines europäischen Schutztitels, des europäischen Patents mit einheitlicher Wirkung. Aus Anlass der europäischen Patentreform wurde unter anderem das Begleitgesetz vorgeschlagen, das die Anpassung der nationalen Vorschriften zum Gegenstand hat. Es sieht als Novum die Einführung eines Doppelschutzes durch ein nationales Patent und einen europäischen patentrechtlichen Schutztitel vor. Gleichzeitig wird der Doppelschutz durch die Einrede der doppelten Inanspruchnahme beschränkt. Die Arbeit widmet sich der wissenschaftlichen Untersuchung beider Institute und gelangt zum Ergebnis, dass mehr und die besseren Argumente für die Einführung des beschränkten Doppelschutzes sprechen.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gilt hier die Einrede der Verjährung?
Das hängt von den genauen Umständen und dem anwendbaren Recht ab. Die Einrede der Verjährung kann in bestimmten Fällen geltend gemacht werden, um eine Forderung abzuwehren, wenn diese bereits verjährt ist. Es ist wichtig, die spezifischen Gesetze und Fristen zu prüfen, um festzustellen, ob die Einrede der Verjährung in diesem Fall anwendbar ist. **
-
Wann greift die Einrede der Verjährung?
Die Einrede der Verjährung greift, wenn eine Forderung oder ein Anspruch aufgrund eines bestimmten Zeitraums, der gesetzlich festgelegt ist, nicht mehr durchgesetzt werden kann. Dies bedeutet, dass der Gläubiger nach Ablauf der Verjährungsfrist nicht mehr rechtlich dazu berechtigt ist, die Erfüllung der Forderung einzufordern. Die Verjährungsfrist variiert je nach Art des Anspruchs und kann beispielsweise für Vertragsansprüche, Schadensersatzansprüche oder sonstige Ansprüche unterschiedlich lang sein. Es ist wichtig, die Verjährungsfristen im Auge zu behalten, um rechtzeitig Maßnahmen zu ergreifen, um Ansprüche geltend zu machen oder sich gegen unberechtigte Forderungen zu verteidigen. **
-
Was ist die Einrede der Verjährung?
Die Einrede der Verjährung ist ein rechtliches Mittel, das eine Partei in einem Rechtsstreit geltend machen kann, um geltend zu machen, dass Ansprüche oder Forderungen aufgrund einer Verjährungsfrist nicht mehr durchsetzbar sind. Diese Verjährungsfrist legt fest, innerhalb welchem Zeitraum eine Klage oder ein Anspruch geltend gemacht werden muss. Wenn die Verjährungsfrist abgelaufen ist, kann die gegnerische Partei die Einrede der Verjährung erheben, um die Klage abzuweisen. Die Einrede der Verjährung dient dazu, Rechtsstreitigkeiten zeitlich zu begrenzen und die Rechtssicherheit zu gewährleisten. Es ist wichtig, die Verjährungsfristen im jeweiligen Rechtsgebiet zu kennen, um rechtzeitig Ansprüche geltend zu machen. **
-
Was versteht man unter Einrede der Verjährung?
Was versteht man unter Einrede der Verjährung? Die Einrede der Verjährung ist ein rechtliches Instrument, das es einer Partei ermöglicht, die Geltendmachung eines Anspruchs durch die andere Partei abzuwehren, wenn dieser Anspruch aufgrund einer Verjährungsfrist nicht mehr durchsetzbar ist. Verjährung tritt ein, wenn eine bestimmte Frist abgelaufen ist, innerhalb derer ein Anspruch geltend gemacht werden muss. Durch die Einrede der Verjährung kann eine Partei also argumentieren, dass der Anspruch des Gegners aufgrund der Verjährung nicht mehr durchsetzbar ist. Es handelt sich also um ein wichtiges rechtliches Mittel, um verjährte Ansprüche abzuwehren. **
Ähnliche Suchbegriffe für Einrede
-
Agilität für IT-Governance, Prüfung & Revision, Fachbücher von Petra Haferkorn, Urs AndelfingerIT-Governance, Prüfung und Revision mal agil gedacht! Herausforderungen und Notwendigkeit eines Perspektivwechsels für IT-Governance, Prüfung und Revision. Viele Fallbeispiele zeigen die praktische Umsetzbarkeit auf. Agilität und der Einsatz agiler Methoden sind heute nicht mehr nur auf IT-Projekte begrenzt, sondern prägen zunehmend ganze Organisationen. Dieses Buch zeigt auf, wie sich IT-Governance, Prüfung und Revision erfolgreich dem durch Agilität ausgelösten Wandel stellen können und wie sich der Umgang mit den Kernthemen Risiko und Unsicherheit verändert. Zum einen werden Ansätze für eine agile IT-Governance und eine agile Prüfung und Revision beschrieben, indem sie sich agile Werte und Vorgehensweisen zu eigen machen. Zum anderen werden IT-Governance, Prüfung und Revision befähigt, agile Projekte angemessen steuern und wirksam prüfen zu können.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-Revision, IT-Audit und IT-Compliance, Fachbücher von Aleksandra Sowa, Peter Duscha, Sebastian SchreiberAuf Grundlage des risikoorientierten Prüfungsansatzes zeigt dieses Buch, wie effektive Prüfungsaktivitäten in einem komplexen Prüfungsumfeld mit besonderer Berücksichtigung aktueller Topthemen wie Datenschutz, Cybersecurity, Penetrationstests und Investigationen bei einer wachsenden Anzahl unternehmensinterner Ermittlungen durchgeführt werden können. Neuartige Instrumente und Methoden für die Arbeit der IT-Revision werden aufgezeigt und neue Ansätze diskutiert. In der zweiten, überarbeiteten und aktualisierten Auflage erfahren die Meldepflichten nach DSGVO, ITSiG bzw. NIS-Richtlinie eine besondere Betrachtung. Das Buch hilft, die Arbeitsweisen der Revision systematisch zu erfassen sowie Prüfungen zu planen und durchzuführen. Dabei bietet es sowohl fertige Lösungen als auch Hilfe zur Selbsthilfe an.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Buchhaltung 365WISO Buchhaltung 365 ist eine leistungsstarke Softwarelösung für Buchhaltungs- und Finanzmanagementaufgaben. Mit dieser intuitiven und benutzerfreundlichen Anwendung können Sie Ihre Finanzen effektiv und effizient verwalten. Egal, ob Sie ein kleines Unternehmen oder ein großes Unternehmen betreiben, WISO Buchhaltung 365 ist die perfekte Wahl für Sie. Diese Software bietet zahlreiche Funktionen und Werkzeuge, die Ihnen helfen, Ihre Finanzen im Griff zu behalten. Sie können Ihre Buchhaltung automatisieren, Konten verwalten, Rechnungen erstellen und vieles mehr. WISO Buchhaltung 365 ist eine cloudbasierte Lösung, was bedeutet, dass Sie von überall aus auf Ihre Finanzdaten zugreifen können. Die Software ist mit allen gängigen Betriebssystemen kompatibel, einschließlich Windows, macOS und Linux. Darüber hinaus bietet WISO Buchhaltung 365 eine einfache Integration mit anderen Geschäftsanwen...109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeis, Adelheid: Kommunale RechnungsprüfungKommunale Rechnungsprüfung , Die Prüfung der doppischen Jahres- und Gesamtabschlüsse als verlässliche Quelle für die Einschätzung der Vermögens-, Finanz- und Ertragslage einer Kommune und die Prüfung der Wirtschaftlichkeit der Aufgabenerfüllung sind heute elementare Schlüssel zu erfolgreicher Verwaltungspraxis. Die wichtigsten Aufgaben und Arbeitsweisen der örtlichen und überörtlichen Rechnungsprüfung stellt Ihnen Adelheid Zeis mit vielen Beispielen, Übersichten und Checklisten vor. In der 6. Auflage rundum aktualisiert, beleuchtet das bewährte Standardwerk dabei u.a.: - Prüfungen der Wirksamkeit des Internen Kontrollsystems, auch als gesetzliche Anforderung und Pflichtaufgabe der örtlichen Rechnungsprüfung - Konzepte der Wesentlichkeit und der Risikoorientierung als Hebel für die Erhöhung der Wirtschaftlichkeit der Rechnungsprüfung - IT-Einsatz und digitale Prüfungsmethoden, aber auch die Prüfung der verwendeten Technologien Detaillierte Handreichungen für jede wichtige Prüfungsaufgabe unterstützen Sie in der kommunalen Praxis, bei der Einarbeitung neue Mitarbeiter/-innen oder auch bei kommunalpolitischen Aufgaben in Rechnungsprüfungsausschüssen. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 6., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20230605, Produktform: Leinen, Titel der Reihe: Finanzwesen der Gemeinden#4#, Autoren: Zeis, Adelheid, Auflage: 23006, Auflage/Ausgabe: 6., völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 428, Keyword: Prüfungsstandards; Jahresabschlussprüfung; Gesamtabschluss; Doppik; Internes Kontrollsystem; Kassenprüfung, Fachschema: Kommunalrecht~Kommunalwesen~Gemeinde (politisch)~Kommune (Gemeinde)~Rechnungswesen, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Kommunalrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 234, Breite: 162, Höhe: 28, Gewicht: 750, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2660471, Vorgänger EAN: 9783503181582 9783503103270 9783503066964 9783503050284 9783503034604, eBook EAN: 9783503212170, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 25961996,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bis wann muss Einrede der Verjährung erhoben werden?
Bis wann muss Einrede der Verjährung erhoben werden? Die Einrede der Verjährung muss in der Regel spätestens bis zum Ablauf der Verjährungsfrist geltend gemacht werden. Diese Frist variiert je nach Art des Anspruchs und beträgt in der Regel zwischen drei und 30 Jahren. Es ist wichtig, die Verjährungsfristen im Blick zu behalten, um Ansprüche nicht zu verlieren. Wenn die Einrede der Verjährung nicht rechtzeitig erhoben wird, kann der Anspruch trotz bestehender Verjährung weiterhin durchgesetzt werden. **
-
Was ist das, wenn ich mir Dinge einrede und dann daran glaube?
Wenn du dir Dinge einredest und dann daran glaubst, könnte es sein, dass du dich selbst überzeugst oder dich selbst manipulierst. Dies kann sowohl positive als auch negative Auswirkungen haben, je nachdem, was du dir einredest und wie stark du daran glaubst. Es ist wichtig, sich bewusst zu sein, dass unsere Gedanken und Überzeugungen unsere Wahrnehmung und Handlungen beeinflussen können. **
-
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.