Domain auditor24.de kaufen?
Wir ziehen mit dem Projekt
auditor24.de um.
Sind Sie am Kauf der Domain
auditor24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auditor24.de kaufen?
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
Was sind die rechtlichen und finanziellen Auswirkungen von Forderungen in der Buchhaltung und wie können Unternehmen sicherstellen, dass ihre Forderungen effektiv verwaltet werden?
Forderungen haben rechtliche Auswirkungen, da sie das Recht des Unternehmens auf ausstehende Zahlungen von Kunden darstellen. Finanziell gesehen können unbezahlte Forderungen zu Liquiditätsproblemen führen und die Rentabilität des Unternehmens beeinträchtigen. Unternehmen können sicherstellen, dass ihre Forderungen effektiv verwaltet werden, indem sie klare Zahlungsbedingungen festlegen, regelmäßige Überwachung der ausstehenden Forderungen durchführen, und bei Bedarf Mahnverfahren oder Inkassodienste in Anspruch nehmen. Außerdem ist es wichtig, dass Unternehmen ihre Buchhaltung auf dem neuesten Stand halten, um den Überblick über ihre Forderungen zu behalten und rechtzeitig Maßnahmen ergreifen zu können. **

Ähnliche Suchbegriffe für Forderungen
Top-Angebote
Produkte zum Begriff Forderungen:
-
Agilität für IT-Governance, Prüfung & Revision, Fachbücher von Petra Haferkorn, Urs AndelfingerIT-Governance, Prüfung und Revision mal agil gedacht! Herausforderungen und Notwendigkeit eines Perspektivwechsels für IT-Governance, Prüfung und Revision. Viele Fallbeispiele zeigen die praktische Umsetzbarkeit auf. Agilität und der Einsatz agiler Methoden sind heute nicht mehr nur auf IT-Projekte begrenzt, sondern prägen zunehmend ganze Organisationen. Dieses Buch zeigt auf, wie sich IT-Governance, Prüfung und Revision erfolgreich dem durch Agilität ausgelösten Wandel stellen können und wie sich der Umgang mit den Kernthemen Risiko und Unsicherheit verändert. Zum einen werden Ansätze für eine agile IT-Governance und eine agile Prüfung und Revision beschrieben, indem sie sich agile Werte und Vorgehensweisen zu eigen machen. Zum anderen werden IT-Governance, Prüfung und Revision befähigt, agile Projekte angemessen steuern und wirksam prüfen zu können.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Forderungen Eigenkapital?
Sind Forderungen Eigenkapital? Nein, Forderungen sind kein Eigenkapital, sondern gehören zur Bilanzposition der Forderungen aus Lieferungen und Leistungen. Eigenkapital bezieht sich auf die finanziellen Mittel, die von den Eigentümern eines Unternehmens eingebracht wurden und dient als Sicherheitspolster für das Unternehmen. Forderungen hingegen sind Ansprüche gegenüber Kunden oder Geschäftspartnern, die noch nicht beglichen wurden. Sie stellen zwar einen Vermögenswert dar, aber sind nicht Teil des Eigenkapitals. Es ist wichtig, zwischen Eigenkapital und Forderungen zu unterscheiden, da sie unterschiedliche Funktionen und Bedeutungen in der Bilanz haben. **
-
Wie entstehen Forderungen?
Forderungen entstehen in der Regel aus einer vertraglichen Vereinbarung zwischen zwei Parteien, in der eine Leistung oder Zahlung vereinbart wurde. Sie können auch aus gesetzlichen Bestimmungen resultieren, beispielsweise wenn jemand eine Dienstleistung erbracht hat, für die er gesetzlich einen Anspruch auf Bezahlung hat. Forderungen können auch durch unerlaubte Handlungen entstehen, wie zum Beispiel bei Schadensersatzforderungen nach einem Verkehrsunfall. Letztendlich entstehen Forderungen, wenn eine Partei berechtigt ist, von einer anderen Partei eine bestimmte Leistung oder Zahlung zu verlangen. **
-
Wo stehen Forderungen?
Forderungen stehen in der Regel in einem offiziellen Dokument oder Schreiben, in dem eine Partei eine bestimmte Leistung oder Handlung von einer anderen Partei verlangt. Dies kann in Verträgen, Vereinbarungen, Mahnungen oder anderen rechtlichen Dokumenten festgehalten sein. Forderungen können auch mündlich oder telefonisch gestellt werden, sind jedoch oft schwerer nachzuweisen. Es ist wichtig, dass Forderungen klar und präzise formuliert werden, um Missverständnisse zu vermeiden und eine rechtliche Grundlage für die Durchsetzung zu schaffen. Letztendlich müssen Forderungen an einem Ort stehen, der für alle beteiligten Parteien leicht zugänglich und nachvollziehbar ist. **
-
Was sind die rechtlichen und ethischen Aspekte von Forderungen in der Buchhaltung und wie können Unternehmen sicherstellen, dass sie angemessen und transparent mit Forderungen umgehen?
Die rechtlichen Aspekte von Forderungen in der Buchhaltung beinhalten die Einhaltung von Vorschriften und Gesetzen, die sicherstellen, dass Forderungen korrekt erfasst, bewertet und offengelegt werden. Unternehmen müssen sicherstellen, dass ihre Buchhaltungsmethoden den geltenden Rechnungslegungsstandards entsprechen und dass Forderungen nicht überbewertet oder unangemessen behandelt werden. Ethisch gesehen sollten Unternehmen transparent und ehrlich mit ihren Forderungen umgehen, um das Vertrauen der Investoren, Gläubiger und anderer Stakeholder zu erhalten. Um sicherzustellen, dass sie angemessen und transparent mit Forderungen umgehen, können Unternehmen interne Kontrollen implementieren, regelmäßige Überprüfungen durchführen und externe Prüfungen durch unabhängige Wirtschaft **
Dürfen Energieversorger Forderungen an Inkasso abtreten und selbst noch Forderungen stellen?
Ja, Energieversorger dürfen Forderungen an Inkassounternehmen abtreten. Allerdings dürfen sie selbst auch noch Forderungen stellen, solange diese nicht bereits an das Inkassounternehmen abgetreten wurden. Es ist jedoch wichtig zu beachten, dass die Forderungen rechtlich korrekt und transparent abgetreten und eingefordert werden müssen. **
Was sind kurzfristige Forderungen?
Kurzfristige Forderungen sind finanzielle Ansprüche, die innerhalb eines Jahres fällig werden. Sie umfassen beispielsweise offene Rechnungen von Kunden, kurzfristige Darlehen oder sonstige Forderungen gegenüber Dritten. Diese Forderungen sind liquide Mittel, die schnell in Bargeld umgewandelt werden können. Unternehmen verfolgen ihre kurzfristigen Forderungen genau, um sicherzustellen, dass sie rechtzeitig bezahlt werden und die Liquidität des Unternehmens gewährleistet ist. Eine effektive Verwaltung kurzfristiger Forderungen ist entscheidend für die finanzielle Gesundheit eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Forderungen:
-
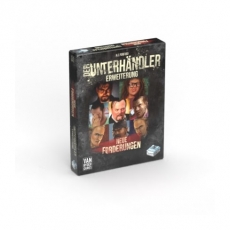
Frosted Games Der Unterhändler - Neue Forderungen (Erweiterung D1) - deutsch 285252Diese Erweiterung bringt Nachschub für viele Geiselnehmer! Stelle dich neuen Herausforderungen und bringe mehr Abwechslung in bereits besiegt geglaubte ... 1 x Der Unterhändler - Neue Forderungen (Erweiterung D1) - deutsch Sprache: deutsche Ver9,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Bernd Begemann - Eine Kurze Liste mit Forderungen - Preis vom 24.10.2026 19:17:51 hBinding : Audio CD, Label : Popup-Records (Soulfood), Publisher : Popup-Records (Soulfood), NumberOfDiscs : 1, NumberOfItems : 1, medium : Audio CD, publicationDate : 2015-01-01, releaseDate : 2015-12-18, artists : Bernd Begemann4,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
-
Was sind die rechtlichen und finanziellen Auswirkungen von Forderungen in der Buchhaltung und wie können Unternehmen sicherstellen, dass ihre Forderungen effektiv verwaltet werden?
Forderungen haben rechtliche Auswirkungen, da sie das Recht des Unternehmens auf ausstehende Zahlungen von Kunden darstellen. Finanziell gesehen können unbezahlte Forderungen zu Liquiditätsproblemen führen und die Rentabilität des Unternehmens beeinträchtigen. Unternehmen können sicherstellen, dass ihre Forderungen effektiv verwaltet werden, indem sie klare Zahlungsbedingungen festlegen, regelmäßige Überwachung der ausstehenden Forderungen durchführen, und bei Bedarf Mahnverfahren oder Inkassodienste in Anspruch nehmen. Außerdem ist es wichtig, dass Unternehmen ihre Buchhaltung auf dem neuesten Stand halten, um den Überblick über ihre Forderungen zu behalten und rechtzeitig Maßnahmen ergreifen zu können. **
-
Sind Forderungen Eigenkapital?
Sind Forderungen Eigenkapital? Nein, Forderungen sind kein Eigenkapital, sondern gehören zur Bilanzposition der Forderungen aus Lieferungen und Leistungen. Eigenkapital bezieht sich auf die finanziellen Mittel, die von den Eigentümern eines Unternehmens eingebracht wurden und dient als Sicherheitspolster für das Unternehmen. Forderungen hingegen sind Ansprüche gegenüber Kunden oder Geschäftspartnern, die noch nicht beglichen wurden. Sie stellen zwar einen Vermögenswert dar, aber sind nicht Teil des Eigenkapitals. Es ist wichtig, zwischen Eigenkapital und Forderungen zu unterscheiden, da sie unterschiedliche Funktionen und Bedeutungen in der Bilanz haben. **
-
Wie entstehen Forderungen?
Forderungen entstehen in der Regel aus einer vertraglichen Vereinbarung zwischen zwei Parteien, in der eine Leistung oder Zahlung vereinbart wurde. Sie können auch aus gesetzlichen Bestimmungen resultieren, beispielsweise wenn jemand eine Dienstleistung erbracht hat, für die er gesetzlich einen Anspruch auf Bezahlung hat. Forderungen können auch durch unerlaubte Handlungen entstehen, wie zum Beispiel bei Schadensersatzforderungen nach einem Verkehrsunfall. Letztendlich entstehen Forderungen, wenn eine Partei berechtigt ist, von einer anderen Partei eine bestimmte Leistung oder Zahlung zu verlangen. **
Ähnliche Suchbegriffe für Forderungen
-
Agilität für IT-Governance, Prüfung & Revision, Fachbücher von Petra Haferkorn, Urs AndelfingerIT-Governance, Prüfung und Revision mal agil gedacht! Herausforderungen und Notwendigkeit eines Perspektivwechsels für IT-Governance, Prüfung und Revision. Viele Fallbeispiele zeigen die praktische Umsetzbarkeit auf. Agilität und der Einsatz agiler Methoden sind heute nicht mehr nur auf IT-Projekte begrenzt, sondern prägen zunehmend ganze Organisationen. Dieses Buch zeigt auf, wie sich IT-Governance, Prüfung und Revision erfolgreich dem durch Agilität ausgelösten Wandel stellen können und wie sich der Umgang mit den Kernthemen Risiko und Unsicherheit verändert. Zum einen werden Ansätze für eine agile IT-Governance und eine agile Prüfung und Revision beschrieben, indem sie sich agile Werte und Vorgehensweisen zu eigen machen. Zum anderen werden IT-Governance, Prüfung und Revision befähigt, agile Projekte angemessen steuern und wirksam prüfen zu können.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-Revision, IT-Audit und IT-Compliance, Fachbücher von Aleksandra Sowa, Peter Duscha, Sebastian SchreiberAuf Grundlage des risikoorientierten Prüfungsansatzes zeigt dieses Buch, wie effektive Prüfungsaktivitäten in einem komplexen Prüfungsumfeld mit besonderer Berücksichtigung aktueller Topthemen wie Datenschutz, Cybersecurity, Penetrationstests und Investigationen bei einer wachsenden Anzahl unternehmensinterner Ermittlungen durchgeführt werden können. Neuartige Instrumente und Methoden für die Arbeit der IT-Revision werden aufgezeigt und neue Ansätze diskutiert. In der zweiten, überarbeiteten und aktualisierten Auflage erfahren die Meldepflichten nach DSGVO, ITSiG bzw. NIS-Richtlinie eine besondere Betrachtung. Das Buch hilft, die Arbeitsweisen der Revision systematisch zu erfassen sowie Prüfungen zu planen und durchzuführen. Dabei bietet es sowohl fertige Lösungen als auch Hilfe zur Selbsthilfe an.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeis, Adelheid: Kommunale RechnungsprüfungKommunale Rechnungsprüfung , Die Prüfung der doppischen Jahres- und Gesamtabschlüsse als verlässliche Quelle für die Einschätzung der Vermögens-, Finanz- und Ertragslage einer Kommune und die Prüfung der Wirtschaftlichkeit der Aufgabenerfüllung sind heute elementare Schlüssel zu erfolgreicher Verwaltungspraxis. Die wichtigsten Aufgaben und Arbeitsweisen der örtlichen und überörtlichen Rechnungsprüfung stellt Ihnen Adelheid Zeis mit vielen Beispielen, Übersichten und Checklisten vor. In der 6. Auflage rundum aktualisiert, beleuchtet das bewährte Standardwerk dabei u.a.: - Prüfungen der Wirksamkeit des Internen Kontrollsystems, auch als gesetzliche Anforderung und Pflichtaufgabe der örtlichen Rechnungsprüfung - Konzepte der Wesentlichkeit und der Risikoorientierung als Hebel für die Erhöhung der Wirtschaftlichkeit der Rechnungsprüfung - IT-Einsatz und digitale Prüfungsmethoden, aber auch die Prüfung der verwendeten Technologien Detaillierte Handreichungen für jede wichtige Prüfungsaufgabe unterstützen Sie in der kommunalen Praxis, bei der Einarbeitung neue Mitarbeiter/-innen oder auch bei kommunalpolitischen Aufgaben in Rechnungsprüfungsausschüssen. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 6., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20230605, Produktform: Leinen, Titel der Reihe: Finanzwesen der Gemeinden#4#, Autoren: Zeis, Adelheid, Auflage: 23006, Auflage/Ausgabe: 6., völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 428, Keyword: Prüfungsstandards; Jahresabschlussprüfung; Gesamtabschluss; Doppik; Internes Kontrollsystem; Kassenprüfung, Fachschema: Kommunalrecht~Kommunalwesen~Gemeinde (politisch)~Kommune (Gemeinde)~Rechnungswesen, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Kommunalrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 234, Breite: 162, Höhe: 28, Gewicht: 750, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2660471, Vorgänger EAN: 9783503181582 9783503103270 9783503066964 9783503050284 9783503034604, eBook EAN: 9783503212170, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 25961996,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Forderungen?
Forderungen stehen in der Regel in einem offiziellen Dokument oder Schreiben, in dem eine Partei eine bestimmte Leistung oder Handlung von einer anderen Partei verlangt. Dies kann in Verträgen, Vereinbarungen, Mahnungen oder anderen rechtlichen Dokumenten festgehalten sein. Forderungen können auch mündlich oder telefonisch gestellt werden, sind jedoch oft schwerer nachzuweisen. Es ist wichtig, dass Forderungen klar und präzise formuliert werden, um Missverständnisse zu vermeiden und eine rechtliche Grundlage für die Durchsetzung zu schaffen. Letztendlich müssen Forderungen an einem Ort stehen, der für alle beteiligten Parteien leicht zugänglich und nachvollziehbar ist. **
-
Was sind die rechtlichen und ethischen Aspekte von Forderungen in der Buchhaltung und wie können Unternehmen sicherstellen, dass sie angemessen und transparent mit Forderungen umgehen?
Die rechtlichen Aspekte von Forderungen in der Buchhaltung beinhalten die Einhaltung von Vorschriften und Gesetzen, die sicherstellen, dass Forderungen korrekt erfasst, bewertet und offengelegt werden. Unternehmen müssen sicherstellen, dass ihre Buchhaltungsmethoden den geltenden Rechnungslegungsstandards entsprechen und dass Forderungen nicht überbewertet oder unangemessen behandelt werden. Ethisch gesehen sollten Unternehmen transparent und ehrlich mit ihren Forderungen umgehen, um das Vertrauen der Investoren, Gläubiger und anderer Stakeholder zu erhalten. Um sicherzustellen, dass sie angemessen und transparent mit Forderungen umgehen, können Unternehmen interne Kontrollen implementieren, regelmäßige Überprüfungen durchführen und externe Prüfungen durch unabhängige Wirtschaft **
-
Dürfen Energieversorger Forderungen an Inkasso abtreten und selbst noch Forderungen stellen?
Ja, Energieversorger dürfen Forderungen an Inkassounternehmen abtreten. Allerdings dürfen sie selbst auch noch Forderungen stellen, solange diese nicht bereits an das Inkassounternehmen abgetreten wurden. Es ist jedoch wichtig zu beachten, dass die Forderungen rechtlich korrekt und transparent abgetreten und eingefordert werden müssen. **
-
Was sind kurzfristige Forderungen?
Kurzfristige Forderungen sind finanzielle Ansprüche, die innerhalb eines Jahres fällig werden. Sie umfassen beispielsweise offene Rechnungen von Kunden, kurzfristige Darlehen oder sonstige Forderungen gegenüber Dritten. Diese Forderungen sind liquide Mittel, die schnell in Bargeld umgewandelt werden können. Unternehmen verfolgen ihre kurzfristigen Forderungen genau, um sicherzustellen, dass sie rechtzeitig bezahlt werden und die Liquidität des Unternehmens gewährleistet ist. Eine effektive Verwaltung kurzfristiger Forderungen ist entscheidend für die finanzielle Gesundheit eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.