Domain auditor24.de kaufen?
Wir ziehen mit dem Projekt
auditor24.de um.
Sind Sie am Kauf der Domain
auditor24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auditor24.de kaufen?
Was ist die Nennweite?
Die Nennweite ist ein Begriff aus dem Bereich der Technik und bezieht sich auf die Größe eines Bauteils oder einer Leitung. Sie gibt an, welchen Durchmesser ein Rohr, eine Leitung oder ein Bauteil nominell hat. Die Nennweite wird in der Regel in Millimetern angegeben und dient dazu, die Größe und Kompatibilität von verschiedenen Bauteilen zu standardisieren. Sie ist wichtig, um sicherzustellen, dass Bauteile und Leitungen miteinander kompatibel sind und ordnungsgemäß funktionieren. Die Nennweite kann je nach Anwendungsbereich und Norm variieren. **
Was ist die Nennweite bei Dachrinnen?
Die Nennweite bei Dachrinnen bezieht sich auf die Breite der Rinne, die das Regenwasser ableitet. Sie wird in der Regel in Millimetern angegeben und kann je nach Bedarf und Größe des Gebäudes variieren. Die Nennweite ist wichtig, um sicherzustellen, dass die Dachrinne ausreichend dimensioniert ist, um das anfallende Regenwasser effektiv abzuleiten. Eine zu kleine Nennweite kann zu Verstopfungen und Überlauf führen, während eine zu große Nennweite ineffizient sein kann. Daher ist es wichtig, die passende Nennweite entsprechend den örtlichen Gegebenheiten und Anforderungen zu wählen. **
Ähnliche Suchbegriffe für Nennweite
Top-Angebote
Produkte zum Begriff Nennweite:
-
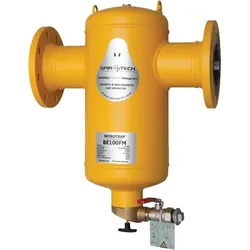
BOSCH Installationszubehör BE050FM Schlammabscheider, Nennweite: 50 mmSpiroTrap Schlammabscheider Mit leistungssteigernder magnetischer Unterstüzung durch abnehmbaren, externen Magneten Ohne Isolierung Technische Daten: Nennweite: 50 mm, Flanschanschluss DN 50 (EN 1092-1 PN16), Einbaulänge: 350 mm, max. Betriebsdruck: 10 bar, max. Temperatur: 110 °C, max. Fliessgeschw.: 1,5 m/s, max. Volumenstrom: 12,5 m3/h, Druckverlust bei max. Volumenstrom: 2,9 kPa1250,69 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Zeis, Adelheid: Kommunale RechnungsprüfungKommunale Rechnungsprüfung , Die Prüfung der doppischen Jahres- und Gesamtabschlüsse als verlässliche Quelle für die Einschätzung der Vermögens-, Finanz- und Ertragslage einer Kommune und die Prüfung der Wirtschaftlichkeit der Aufgabenerfüllung sind heute elementare Schlüssel zu erfolgreicher Verwaltungspraxis. Die wichtigsten Aufgaben und Arbeitsweisen der örtlichen und überörtlichen Rechnungsprüfung stellt Ihnen Adelheid Zeis mit vielen Beispielen, Übersichten und Checklisten vor. In der 6. Auflage rundum aktualisiert, beleuchtet das bewährte Standardwerk dabei u.a.: - Prüfungen der Wirksamkeit des Internen Kontrollsystems, auch als gesetzliche Anforderung und Pflichtaufgabe der örtlichen Rechnungsprüfung - Konzepte der Wesentlichkeit und der Risikoorientierung als Hebel für die Erhöhung der Wirtschaftlichkeit der Rechnungsprüfung - IT-Einsatz und digitale Prüfungsmethoden, aber auch die Prüfung der verwendeten Technologien Detaillierte Handreichungen für jede wichtige Prüfungsaufgabe unterstützen Sie in der kommunalen Praxis, bei der Einarbeitung neue Mitarbeiter/-innen oder auch bei kommunalpolitischen Aufgaben in Rechnungsprüfungsausschüssen. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 6., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20230605, Produktform: Leinen, Titel der Reihe: Finanzwesen der Gemeinden#4#, Autoren: Zeis, Adelheid, Auflage: 23006, Auflage/Ausgabe: 6., völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 428, Keyword: Prüfungsstandards; Jahresabschlussprüfung; Gesamtabschluss; Doppik; Internes Kontrollsystem; Kassenprüfung, Fachschema: Kommunalrecht~Kommunalwesen~Gemeinde (politisch)~Kommune (Gemeinde)~Rechnungswesen, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Kommunalrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 234, Breite: 162, Höhe: 28, Gewicht: 750, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2660471, Vorgänger EAN: 9783503181582 9783503103270 9783503066964 9783503050284 9783503034604, eBook EAN: 9783503212170, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 25961996,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Nennweite bei Rohren?
Die Nennweite bei Rohren ist eine standardisierte Größenangabe, die den Durchmesser eines Rohres angibt. Sie wird in der Regel in Millimetern angegeben und dient dazu, Rohre eindeutig zu identifizieren und zu klassifizieren. Die Nennweite entspricht jedoch nicht exakt dem tatsächlichen Durchmesser des Rohres, sondern ist ein Näherungswert. Sie wird vor allem im Bereich der Rohrleitungstechnik verwendet, um die Kompatibilität und den Austausch von Rohren und Rohrleitungskomponenten zu gewährleisten. Es ist wichtig, die Nennweite eines Rohres zu kennen, um passende Verbindungsstücke, Armaturen und Zubehörteile auswählen zu können. **
-
Wie erkenne ich die Nennweite und den Nenndruck anhand des Verfahrensbildes?
Um die Nennweite und den Nenndruck anhand des Verfahrensbildes zu erkennen, solltest du auf die Beschriftungen der Rohrleitungen achten. Die Nennweite wird normalerweise in Millimetern (mm) angegeben und gibt den Durchmesser der Rohrleitung an. Der Nenndruck wird in der Regel in bar oder Pascal (Pa) angegeben und gibt den maximalen Druck an, den die Rohrleitung aushalten kann. Beide Informationen können auf den Rohrleitungen selbst oder in der Legende des Verfahrensbildes zu finden sein. **
-
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
Was sind die verschiedenen Bedeutungen des Begriffs "Revision" in den Bereichen Wirtschaftsprüfung, Recht, Wissenschaft und Technik?
In der Wirtschaftsprüfung bezieht sich "Revision" auf die Prüfung und Überprüfung von Finanzunterlagen und Geschäftsprozessen, um die Genauigkeit und Zuverlässigkeit der Informationen sicherzustellen. Im Bereich des Rechts bezeichnet "Revision" den Prozess, bei dem ein Gerichtsurteil oder eine Entscheidung einer höheren Instanz erneut überprüft wird, um mögliche Fehler oder Ungerechtigkeiten zu korrigieren. In der Wissenschaft bezieht sich "Revision" auf die Überarbeitung und Aktualisierung von Forschungsarbeiten, um neue Erkenntnisse und Entwicklungen zu berücksichtigen und die Qualität der Veröffentlichungen zu verbessern. In der Technik bezeichnet "Revision" den Prozess der Überprüfung und Aktualisierung von technischen Dokumentationen, Ba **
Wie kann eine effektive Compliance-Prüfung in einem Unternehmen sichergestellt werden? Was sind die wichtigsten Schritte bei der Durchführung einer Compliance-Prüfung?
Eine effektive Compliance-Prüfung kann durch die Implementierung eines klaren Compliance-Programms, Schulungen für Mitarbeiter und regelmäßige Überprüfungen der Einhaltung von Richtlinien gewährleistet werden. Die wichtigsten Schritte bei der Durchführung einer Compliance-Prüfung sind die Identifizierung von Risiken, die Bewertung von Prozessen und Kontrollen, sowie die Berichterstattung und Überwachung von Maßnahmen zur Verbesserung der Compliance. Es ist auch wichtig, dass die Prüfung unabhängig und objektiv durchgeführt wird, um mögliche Interessenkonflikte zu vermeiden. **
Top-Angebote
Produkte zum Begriff Nennweite:
-
Was ist die Nennweite?
Die Nennweite ist ein Begriff aus dem Bereich der Technik und bezieht sich auf die Größe eines Bauteils oder einer Leitung. Sie gibt an, welchen Durchmesser ein Rohr, eine Leitung oder ein Bauteil nominell hat. Die Nennweite wird in der Regel in Millimetern angegeben und dient dazu, die Größe und Kompatibilität von verschiedenen Bauteilen zu standardisieren. Sie ist wichtig, um sicherzustellen, dass Bauteile und Leitungen miteinander kompatibel sind und ordnungsgemäß funktionieren. Die Nennweite kann je nach Anwendungsbereich und Norm variieren. **
-
Was ist die Nennweite bei Dachrinnen?
Die Nennweite bei Dachrinnen bezieht sich auf die Breite der Rinne, die das Regenwasser ableitet. Sie wird in der Regel in Millimetern angegeben und kann je nach Bedarf und Größe des Gebäudes variieren. Die Nennweite ist wichtig, um sicherzustellen, dass die Dachrinne ausreichend dimensioniert ist, um das anfallende Regenwasser effektiv abzuleiten. Eine zu kleine Nennweite kann zu Verstopfungen und Überlauf führen, während eine zu große Nennweite ineffizient sein kann. Daher ist es wichtig, die passende Nennweite entsprechend den örtlichen Gegebenheiten und Anforderungen zu wählen. **
-
Was ist die Nennweite bei Rohren?
Die Nennweite bei Rohren ist eine standardisierte Größenangabe, die den Durchmesser eines Rohres angibt. Sie wird in der Regel in Millimetern angegeben und dient dazu, Rohre eindeutig zu identifizieren und zu klassifizieren. Die Nennweite entspricht jedoch nicht exakt dem tatsächlichen Durchmesser des Rohres, sondern ist ein Näherungswert. Sie wird vor allem im Bereich der Rohrleitungstechnik verwendet, um die Kompatibilität und den Austausch von Rohren und Rohrleitungskomponenten zu gewährleisten. Es ist wichtig, die Nennweite eines Rohres zu kennen, um passende Verbindungsstücke, Armaturen und Zubehörteile auswählen zu können. **
-
Wie erkenne ich die Nennweite und den Nenndruck anhand des Verfahrensbildes?
Um die Nennweite und den Nenndruck anhand des Verfahrensbildes zu erkennen, solltest du auf die Beschriftungen der Rohrleitungen achten. Die Nennweite wird normalerweise in Millimetern (mm) angegeben und gibt den Durchmesser der Rohrleitung an. Der Nenndruck wird in der Regel in bar oder Pascal (Pa) angegeben und gibt den maximalen Druck an, den die Rohrleitung aushalten kann. Beide Informationen können auf den Rohrleitungen selbst oder in der Legende des Verfahrensbildes zu finden sein. **
Ähnliche Suchbegriffe für Nennweite
-
BOSCH Installationszubehör BE050FM Schlammabscheider, Nennweite: 50 mmSpiroTrap Schlammabscheider Mit leistungssteigernder magnetischer Unterstüzung durch abnehmbaren, externen Magneten Ohne Isolierung Technische Daten: Nennweite: 50 mm, Flanschanschluss DN 50 (EN 1092-1 PN16), Einbaulänge: 350 mm, max. Betriebsdruck: 10 bar, max. Temperatur: 110 °C, max. Fliessgeschw.: 1,5 m/s, max. Volumenstrom: 12,5 m3/h, Druckverlust bei max. Volumenstrom: 2,9 kPa1250,69 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Zeis, Adelheid: Kommunale RechnungsprüfungKommunale Rechnungsprüfung , Die Prüfung der doppischen Jahres- und Gesamtabschlüsse als verlässliche Quelle für die Einschätzung der Vermögens-, Finanz- und Ertragslage einer Kommune und die Prüfung der Wirtschaftlichkeit der Aufgabenerfüllung sind heute elementare Schlüssel zu erfolgreicher Verwaltungspraxis. Die wichtigsten Aufgaben und Arbeitsweisen der örtlichen und überörtlichen Rechnungsprüfung stellt Ihnen Adelheid Zeis mit vielen Beispielen, Übersichten und Checklisten vor. In der 6. Auflage rundum aktualisiert, beleuchtet das bewährte Standardwerk dabei u.a.: - Prüfungen der Wirksamkeit des Internen Kontrollsystems, auch als gesetzliche Anforderung und Pflichtaufgabe der örtlichen Rechnungsprüfung - Konzepte der Wesentlichkeit und der Risikoorientierung als Hebel für die Erhöhung der Wirtschaftlichkeit der Rechnungsprüfung - IT-Einsatz und digitale Prüfungsmethoden, aber auch die Prüfung der verwendeten Technologien Detaillierte Handreichungen für jede wichtige Prüfungsaufgabe unterstützen Sie in der kommunalen Praxis, bei der Einarbeitung neue Mitarbeiter/-innen oder auch bei kommunalpolitischen Aufgaben in Rechnungsprüfungsausschüssen. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 6., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20230605, Produktform: Leinen, Titel der Reihe: Finanzwesen der Gemeinden#4#, Autoren: Zeis, Adelheid, Auflage: 23006, Auflage/Ausgabe: 6., völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 428, Keyword: Prüfungsstandards; Jahresabschlussprüfung; Gesamtabschluss; Doppik; Internes Kontrollsystem; Kassenprüfung, Fachschema: Kommunalrecht~Kommunalwesen~Gemeinde (politisch)~Kommune (Gemeinde)~Rechnungswesen, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Kommunalrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 234, Breite: 162, Höhe: 28, Gewicht: 750, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2660471, Vorgänger EAN: 9783503181582 9783503103270 9783503066964 9783503050284 9783503034604, eBook EAN: 9783503212170, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 25961996,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Was sind die verschiedenen Bedeutungen des Begriffs "Revision" in den Bereichen Wirtschaftsprüfung, Recht, Wissenschaft und Technik?
In der Wirtschaftsprüfung bezieht sich "Revision" auf die Prüfung und Überprüfung von Finanzunterlagen und Geschäftsprozessen, um die Genauigkeit und Zuverlässigkeit der Informationen sicherzustellen. Im Bereich des Rechts bezeichnet "Revision" den Prozess, bei dem ein Gerichtsurteil oder eine Entscheidung einer höheren Instanz erneut überprüft wird, um mögliche Fehler oder Ungerechtigkeiten zu korrigieren. In der Wissenschaft bezieht sich "Revision" auf die Überarbeitung und Aktualisierung von Forschungsarbeiten, um neue Erkenntnisse und Entwicklungen zu berücksichtigen und die Qualität der Veröffentlichungen zu verbessern. In der Technik bezeichnet "Revision" den Prozess der Überprüfung und Aktualisierung von technischen Dokumentationen, Ba **
-
Wie kann eine effektive Compliance-Prüfung in einem Unternehmen sichergestellt werden? Was sind die wichtigsten Schritte bei der Durchführung einer Compliance-Prüfung?
Eine effektive Compliance-Prüfung kann durch die Implementierung eines klaren Compliance-Programms, Schulungen für Mitarbeiter und regelmäßige Überprüfungen der Einhaltung von Richtlinien gewährleistet werden. Die wichtigsten Schritte bei der Durchführung einer Compliance-Prüfung sind die Identifizierung von Risiken, die Bewertung von Prozessen und Kontrollen, sowie die Berichterstattung und Überwachung von Maßnahmen zur Verbesserung der Compliance. Es ist auch wichtig, dass die Prüfung unabhängig und objektiv durchgeführt wird, um mögliche Interessenkonflikte zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.