Domain auditor24.de kaufen?
Wir ziehen mit dem Projekt
auditor24.de um.
Sind Sie am Kauf der Domain
auditor24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auditor24.de kaufen?
Welchen statistischen Test?
Um herauszufinden, welchen statistischen Test du verwenden solltest, musst du zunächst das Ziel deiner Analyse und die Art der Daten, die du hast, klären. Wenn du beispielsweise den Unterschied zwischen zwei Gruppen vergleichen möchtest, könntest du den t-Test verwenden. Wenn du den Zusammenhang zwischen zwei Variablen untersuchen möchtest, könntest du die Korrelationsanalyse verwenden. Es ist wichtig, die spezifischen Fragestellungen und Annahmen deiner Analyse zu berücksichtigen, um den richtigen statistischen Test auszuwählen. **
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
Ähnliche Suchbegriffe für Statistischen
Top-Angebote
Produkte zum Begriff Statistischen:
-
Revision AtemreglerDein Atemregler ist das Herzstück deiner Tauchausrüstung und muss regelmäßig gewartet werden. Abhängig von Hersteller und Modell schreiben die meisten Hersteller eine jährliche Revision im Rahmen ihrer Garantiebedingungen vor. Beim Tauchen ist dein Atemregler hohen Belastungen ausgesetzt, die ihre Spuren hinterlassen. Mit guter Pflege und regelmäßiger Wartung bzw. Revision hat ein Atemregler eine sehr lange Lebensdauer. Ablauf der Revision: Der komplette Atemregler inkl. Octopus und weiterer Anbauten wird einer genauen Eingangsprüfung unterzogen. Unser Techniker zerlegt den Regler in seine Einzelteile Die vom Hersteller vorgeschriebenen Verschleißteile werden entfernt. Die restlichen Teile werden mechanisch gereinigt und kommen in den Ultraschallreiniger Alle Teile werden getrocknet oder bei starker Verschmutzung nochmals gereinigt. Sämtliche ...185,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
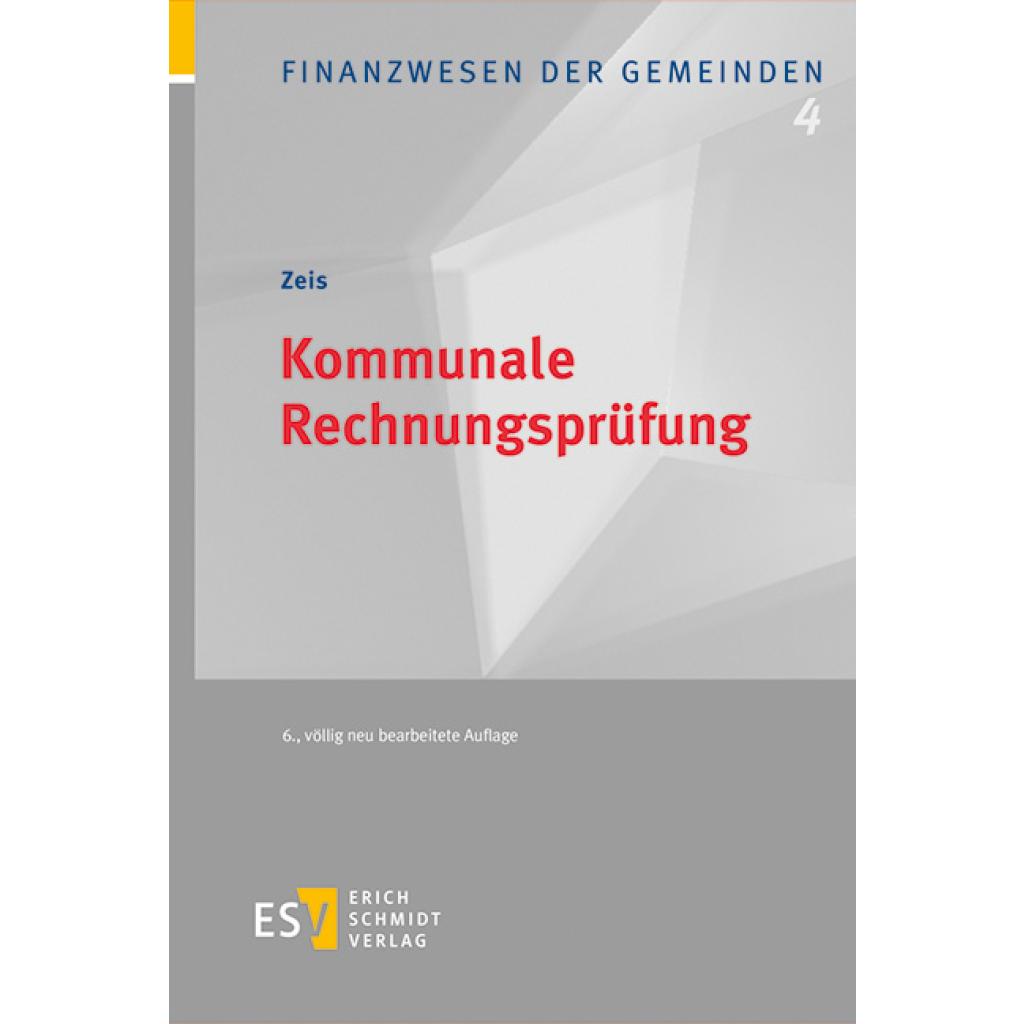
Zeis, Adelheid: Kommunale RechnungsprüfungKommunale Rechnungsprüfung , Die Prüfung der doppischen Jahres- und Gesamtabschlüsse als verlässliche Quelle für die Einschätzung der Vermögens-, Finanz- und Ertragslage einer Kommune und die Prüfung der Wirtschaftlichkeit der Aufgabenerfüllung sind heute elementare Schlüssel zu erfolgreicher Verwaltungspraxis. Die wichtigsten Aufgaben und Arbeitsweisen der örtlichen und überörtlichen Rechnungsprüfung stellt Ihnen Adelheid Zeis mit vielen Beispielen, Übersichten und Checklisten vor. In der 6. Auflage rundum aktualisiert, beleuchtet das bewährte Standardwerk dabei u.a.: - Prüfungen der Wirksamkeit des Internen Kontrollsystems, auch als gesetzliche Anforderung und Pflichtaufgabe der örtlichen Rechnungsprüfung - Konzepte der Wesentlichkeit und der Risikoorientierung als Hebel für die Erhöhung der Wirtschaftlichkeit der Rechnungsprüfung - IT-Einsatz und digitale Prüfungsmethoden, aber auch die Prüfung der verwendeten Technologien Detaillierte Handreichungen für jede wichtige Prüfungsaufgabe unterstützen Sie in der kommunalen Praxis, bei der Einarbeitung neue Mitarbeiter/-innen oder auch bei kommunalpolitischen Aufgaben in Rechnungsprüfungsausschüssen. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 6., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20230605, Produktform: Leinen, Titel der Reihe: Finanzwesen der Gemeinden#4#, Autoren: Zeis, Adelheid, Auflage: 23006, Auflage/Ausgabe: 6., völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 428, Keyword: Prüfungsstandards; Jahresabschlussprüfung; Gesamtabschluss; Doppik; Internes Kontrollsystem; Kassenprüfung, Fachschema: Kommunalrecht~Kommunalwesen~Gemeinde (politisch)~Kommune (Gemeinde)~Rechnungswesen, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Kommunalrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 234, Breite: 162, Höhe: 28, Gewicht: 750, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2660471, Vorgänger EAN: 9783503181582 9783503103270 9783503066964 9783503050284 9783503034604, eBook EAN: 9783503212170, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 25961996,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist im statistischen Warenkorb?
Im statistischen Warenkorb sind die verschiedenen Waren und Dienstleistungen enthalten, die von den Verbrauchern regelmäßig gekauft werden. Diese werden verwendet, um die Inflationsrate und den allgemeinen Preisindex zu berechnen. Der Warenkorb wird regelmäßig aktualisiert, um den aktuellen Konsumgewohnheiten der Verbraucher gerecht zu werden. Er enthält eine Vielzahl von Produkten aus verschiedenen Kategorien wie Lebensmittel, Kleidung, Wohnen, Gesundheit und Bildung. Die Zusammensetzung des Warenkorbs kann je nach Land und Wirtschaftsstruktur variieren. **
-
Was sind die üblichen Kovariaten, die in statistischen Modellen zur Kontrolle von Störfaktoren verwendet werden?
Die üblichen Kovariaten sind Variablen, die potenzielle Störfaktoren in einer Analyse berücksichtigen, wie z.B. Alter, Geschlecht, Bildungsniveau oder sozioökonomischer Status. Sie werden verwendet, um sicherzustellen, dass der Effekt der unabhängigen Variable auf die abhängige Variable nicht durch andere Faktoren verzerrt wird. Kovariaten können auch Interaktionseffekte zwischen Variablen berücksichtigen und die Genauigkeit der Schätzung der Effekte verbessern. **
-
Was sind Kovariate und wie werden sie in statistischen Analysen zur Kontrolle von Störeinflüssen eingesetzt?
Kovariate sind Variablen, die potenzielle Störeinflüsse in statistischen Analysen messen. Sie werden verwendet, um den Einfluss dieser Störfaktoren auf die abhängige Variable zu kontrollieren. Durch die Einbeziehung von Kovariaten können Forscher sicherstellen, dass die beobachteten Effekte tatsächlich auf die unabhängige Variable zurückzuführen sind. **
-
Welchen statistischen Test kann ich verwenden?
Um den passenden statistischen Test auszuwählen, ist es wichtig, die Art der Daten und die Fragestellung zu berücksichtigen. Wenn die Daten normalverteilt sind und zwei Gruppen verglichen werden sollen, kann ein t-Test verwendet werden. Wenn mehr als zwei Gruppen verglichen werden sollen, kann eine ANOVA-Analyse durchgeführt werden. Wenn die Daten nicht normalverteilt sind oder die Fragestellung nicht auf einen Gruppenvergleich abzielt, können nicht-parametrische Tests wie der Mann-Whitney-U-Test oder der Kruskal-Wallis-Test verwendet werden. **


Wie rechne ich diese statistischen Aufgaben?
Um statistische Aufgaben zu lösen, ist es wichtig, die gegebene Fragestellung zu verstehen und die richtige Methode auszuwählen. Je nach Aufgabe können verschiedene statistische Verfahren wie Mittelwertberechnung, Standardabweichung, Korrelation oder Hypothesentests verwendet werden. Es ist auch wichtig, die Daten korrekt zu erfassen und zu analysieren, um zu einem aussagekräftigen Ergebnis zu gelangen. **
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
Top-Angebote
Produkte zum Begriff Statistischen:
-
Revision AtemreglerDein Atemregler ist das Herzstück deiner Tauchausrüstung und muss regelmäßig gewartet werden. Abhängig von Hersteller und Modell schreiben die meisten Hersteller eine jährliche Revision im Rahmen ihrer Garantiebedingungen vor. Beim Tauchen ist dein Atemregler hohen Belastungen ausgesetzt, die ihre Spuren hinterlassen. Mit guter Pflege und regelmäßiger Wartung bzw. Revision hat ein Atemregler eine sehr lange Lebensdauer. Ablauf der Revision: Der komplette Atemregler inkl. Octopus und weiterer Anbauten wird einer genauen Eingangsprüfung unterzogen. Unser Techniker zerlegt den Regler in seine Einzelteile Die vom Hersteller vorgeschriebenen Verschleißteile werden entfernt. Die restlichen Teile werden mechanisch gereinigt und kommen in den Ultraschallreiniger Alle Teile werden getrocknet oder bei starker Verschmutzung nochmals gereinigt. Sämtliche ...185,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welchen statistischen Test?
Um herauszufinden, welchen statistischen Test du verwenden solltest, musst du zunächst das Ziel deiner Analyse und die Art der Daten, die du hast, klären. Wenn du beispielsweise den Unterschied zwischen zwei Gruppen vergleichen möchtest, könntest du den t-Test verwenden. Wenn du den Zusammenhang zwischen zwei Variablen untersuchen möchtest, könntest du die Korrelationsanalyse verwenden. Es ist wichtig, die spezifischen Fragestellungen und Annahmen deiner Analyse zu berücksichtigen, um den richtigen statistischen Test auszuwählen. **
-
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
-
Was ist im statistischen Warenkorb?
Im statistischen Warenkorb sind die verschiedenen Waren und Dienstleistungen enthalten, die von den Verbrauchern regelmäßig gekauft werden. Diese werden verwendet, um die Inflationsrate und den allgemeinen Preisindex zu berechnen. Der Warenkorb wird regelmäßig aktualisiert, um den aktuellen Konsumgewohnheiten der Verbraucher gerecht zu werden. Er enthält eine Vielzahl von Produkten aus verschiedenen Kategorien wie Lebensmittel, Kleidung, Wohnen, Gesundheit und Bildung. Die Zusammensetzung des Warenkorbs kann je nach Land und Wirtschaftsstruktur variieren. **
-
Was sind die üblichen Kovariaten, die in statistischen Modellen zur Kontrolle von Störfaktoren verwendet werden?
Die üblichen Kovariaten sind Variablen, die potenzielle Störfaktoren in einer Analyse berücksichtigen, wie z.B. Alter, Geschlecht, Bildungsniveau oder sozioökonomischer Status. Sie werden verwendet, um sicherzustellen, dass der Effekt der unabhängigen Variable auf die abhängige Variable nicht durch andere Faktoren verzerrt wird. Kovariaten können auch Interaktionseffekte zwischen Variablen berücksichtigen und die Genauigkeit der Schätzung der Effekte verbessern. **
Ähnliche Suchbegriffe für Statistischen
-
Zeis, Adelheid: Kommunale RechnungsprüfungKommunale Rechnungsprüfung , Die Prüfung der doppischen Jahres- und Gesamtabschlüsse als verlässliche Quelle für die Einschätzung der Vermögens-, Finanz- und Ertragslage einer Kommune und die Prüfung der Wirtschaftlichkeit der Aufgabenerfüllung sind heute elementare Schlüssel zu erfolgreicher Verwaltungspraxis. Die wichtigsten Aufgaben und Arbeitsweisen der örtlichen und überörtlichen Rechnungsprüfung stellt Ihnen Adelheid Zeis mit vielen Beispielen, Übersichten und Checklisten vor. In der 6. Auflage rundum aktualisiert, beleuchtet das bewährte Standardwerk dabei u.a.: - Prüfungen der Wirksamkeit des Internen Kontrollsystems, auch als gesetzliche Anforderung und Pflichtaufgabe der örtlichen Rechnungsprüfung - Konzepte der Wesentlichkeit und der Risikoorientierung als Hebel für die Erhöhung der Wirtschaftlichkeit der Rechnungsprüfung - IT-Einsatz und digitale Prüfungsmethoden, aber auch die Prüfung der verwendeten Technologien Detaillierte Handreichungen für jede wichtige Prüfungsaufgabe unterstützen Sie in der kommunalen Praxis, bei der Einarbeitung neue Mitarbeiter/-innen oder auch bei kommunalpolitischen Aufgaben in Rechnungsprüfungsausschüssen. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 6., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20230605, Produktform: Leinen, Titel der Reihe: Finanzwesen der Gemeinden#4#, Autoren: Zeis, Adelheid, Auflage: 23006, Auflage/Ausgabe: 6., völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 428, Keyword: Prüfungsstandards; Jahresabschlussprüfung; Gesamtabschluss; Doppik; Internes Kontrollsystem; Kassenprüfung, Fachschema: Kommunalrecht~Kommunalwesen~Gemeinde (politisch)~Kommune (Gemeinde)~Rechnungswesen, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Kommunalrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 234, Breite: 162, Höhe: 28, Gewicht: 750, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2660471, Vorgänger EAN: 9783503181582 9783503103270 9783503066964 9783503050284 9783503034604, eBook EAN: 9783503212170, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 25961996,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Revision AtemreglerDein Atemregler ist das Herzstück deiner Tauchausrüstung und muss regelmäßig gewartet werden. Abhängig von Hersteller und Modell schreiben die meisten Hersteller eine jährliche Revision im Rahmen ihrer Garantiebedingungen vor. Beim Tauchen ist dein Atemregler hohen Belastungen ausgesetzt, die ihre Spuren hinterlassen. Mit guter Pflege und regelmäßiger Wartung bzw. Revision hat ein Atemregler eine sehr lange Lebensdauer. Ablauf der Revision: Der komplette Atemregler inkl. Octopus und weiterer Anbauten wird einer genauen Eingangsprüfung unterzogen. Unser Techniker zerlegt den Regler in seine Einzelteile Die vom Hersteller vorgeschriebenen Verschleißteile werden entfernt. Die restlichen Teile werden mechanisch gereinigt und kommen in den Ultraschallreiniger Alle Teile werden getrocknet oder bei starker Verschmutzung nochmals gereinigt. Sämtliche ...185,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Kovariate und wie werden sie in statistischen Analysen zur Kontrolle von Störeinflüssen eingesetzt?
Kovariate sind Variablen, die potenzielle Störeinflüsse in statistischen Analysen messen. Sie werden verwendet, um den Einfluss dieser Störfaktoren auf die abhängige Variable zu kontrollieren. Durch die Einbeziehung von Kovariaten können Forscher sicherstellen, dass die beobachteten Effekte tatsächlich auf die unabhängige Variable zurückzuführen sind. **
-
Welchen statistischen Test kann ich verwenden?
Um den passenden statistischen Test auszuwählen, ist es wichtig, die Art der Daten und die Fragestellung zu berücksichtigen. Wenn die Daten normalverteilt sind und zwei Gruppen verglichen werden sollen, kann ein t-Test verwendet werden. Wenn mehr als zwei Gruppen verglichen werden sollen, kann eine ANOVA-Analyse durchgeführt werden. Wenn die Daten nicht normalverteilt sind oder die Fragestellung nicht auf einen Gruppenvergleich abzielt, können nicht-parametrische Tests wie der Mann-Whitney-U-Test oder der Kruskal-Wallis-Test verwendet werden. **
-
Wie rechne ich diese statistischen Aufgaben?
Um statistische Aufgaben zu lösen, ist es wichtig, die gegebene Fragestellung zu verstehen und die richtige Methode auszuwählen. Je nach Aufgabe können verschiedene statistische Verfahren wie Mittelwertberechnung, Standardabweichung, Korrelation oder Hypothesentests verwendet werden. Es ist auch wichtig, die Daten korrekt zu erfassen und zu analysieren, um zu einem aussagekräftigen Ergebnis zu gelangen. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.