Domain auditor24.de kaufen?
Wir ziehen mit dem Projekt
auditor24.de um.
Sind Sie am Kauf der Domain
auditor24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auditor24.de kaufen?
Wann endet die Urgeschichte?
Die Urgeschichte endet in der Regel mit dem Beginn der Antike, also etwa um das Jahr 3000 v. Chr. Dieser Zeitpunkt markiert den Übergang von prähistorischen Gesellschaften zu den ersten hochentwickelten Zivilisationen, wie etwa den alten Ägyptern, Mesopotamiern oder den Indus-Kulturen. In dieser Phase wurden Schriftsysteme entwickelt, Städte gegründet und komplexe soziale Strukturen etabliert. Es war ein entscheidender Schritt in der menschlichen Entwicklung, der den Beginn der historischen Aufzeichnungen markiert. **
Wann war die Urgeschichte?
Die Urgeschichte wird in der Geschichtswissenschaft als die Zeit vor der Entstehung der Schrift und der Aufzeichnung von historischen Ereignissen betrachtet. Sie umfasst einen Zeitraum von etwa 2,5 Millionen Jahren bis zur Erfindung der Schrift vor etwa 5.000 Jahren. Während dieser Zeit lebten unsere Vorfahren als Jäger und Sammler, bevor sie sesshaft wurden und Ackerbau betrieben. Die Urgeschichte ist also ein sehr weit zurückliegender Zeitraum in der Menschheitsgeschichte. **
Ähnliche Suchbegriffe für Urgeschichte
Top-Angebote
Produkte zum Begriff Urgeschichte:
-
Revision AtemreglerDein Atemregler ist das Herzstück deiner Tauchausrüstung und muss regelmäßig gewartet werden. Abhängig von Hersteller und Modell schreiben die meisten Hersteller eine jährliche Revision im Rahmen ihrer Garantiebedingungen vor. Beim Tauchen ist dein Atemregler hohen Belastungen ausgesetzt, die ihre Spuren hinterlassen. Mit guter Pflege und regelmäßiger Wartung bzw. Revision hat ein Atemregler eine sehr lange Lebensdauer. Ablauf der Revision: Der komplette Atemregler inkl. Octopus und weiterer Anbauten wird einer genauen Eingangsprüfung unterzogen. Unser Techniker zerlegt den Regler in seine Einzelteile Die vom Hersteller vorgeschriebenen Verschleißteile werden entfernt. Die restlichen Teile werden mechanisch gereinigt und kommen in den Ultraschallreiniger Alle Teile werden getrocknet oder bei starker Verschmutzung nochmals gereinigt. Sämtliche ...285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeis, Adelheid: Kommunale RechnungsprüfungKommunale Rechnungsprüfung , Die Prüfung der doppischen Jahres- und Gesamtabschlüsse als verlässliche Quelle für die Einschätzung der Vermögens-, Finanz- und Ertragslage einer Kommune und die Prüfung der Wirtschaftlichkeit der Aufgabenerfüllung sind heute elementare Schlüssel zu erfolgreicher Verwaltungspraxis. Die wichtigsten Aufgaben und Arbeitsweisen der örtlichen und überörtlichen Rechnungsprüfung stellt Ihnen Adelheid Zeis mit vielen Beispielen, Übersichten und Checklisten vor. In der 6. Auflage rundum aktualisiert, beleuchtet das bewährte Standardwerk dabei u.a.: - Prüfungen der Wirksamkeit des Internen Kontrollsystems, auch als gesetzliche Anforderung und Pflichtaufgabe der örtlichen Rechnungsprüfung - Konzepte der Wesentlichkeit und der Risikoorientierung als Hebel für die Erhöhung der Wirtschaftlichkeit der Rechnungsprüfung - IT-Einsatz und digitale Prüfungsmethoden, aber auch die Prüfung der verwendeten Technologien Detaillierte Handreichungen für jede wichtige Prüfungsaufgabe unterstützen Sie in der kommunalen Praxis, bei der Einarbeitung neue Mitarbeiter/-innen oder auch bei kommunalpolitischen Aufgaben in Rechnungsprüfungsausschüssen. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 6., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20230605, Produktform: Leinen, Titel der Reihe: Finanzwesen der Gemeinden#4#, Autoren: Zeis, Adelheid, Auflage: 23006, Auflage/Ausgabe: 6., völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 428, Keyword: Prüfungsstandards; Jahresabschlussprüfung; Gesamtabschluss; Doppik; Internes Kontrollsystem; Kassenprüfung, Fachschema: Kommunalrecht~Kommunalwesen~Gemeinde (politisch)~Kommune (Gemeinde)~Rechnungswesen, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Kommunalrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 234, Breite: 162, Höhe: 28, Gewicht: 750, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2660471, Vorgänger EAN: 9783503181582 9783503103270 9783503066964 9783503050284 9783503034604, eBook EAN: 9783503212170, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 25961996,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann endete die Urgeschichte?
Die Urgeschichte endete vor etwa 3000 Jahren, als die ersten Hochkulturen entstanden. Zu dieser Zeit begannen die Menschen sesshaft zu werden und Ackerbau sowie Viehzucht zu betreiben. Dies markierte den Übergang von der Urgeschichte zur Antike. In Mesopotamien, Ägypten, Indien und China entstanden die ersten großen Zivilisationen mit komplexen Gesellschaftsstrukturen und Schriftsystemen. Diese Entwicklung legte den Grundstein für die weitere Entwicklung der menschlichen Zivilisation. **
-
Wie lange dauerte die Urgeschichte?
Wie lange dauerte die Urgeschichte? Die Urgeschichte erstreckt sich über einen Zeitraum von etwa 2,5 Millionen Jahren, beginnend mit den ersten Hominiden in Afrika bis zum Beginn der Zivilisation vor etwa 5.000 Jahren. Während dieser Zeit entwickelten sich die menschlichen Vorfahren von einfachen Werkzeugen und Feuern bis hin zu komplexeren sozialen Strukturen und kulturellen Entwicklungen. Die Urgeschichte endete mit dem Aufkommen von Schrift und den ersten Hochkulturen in Mesopotamien, Ägypten und anderen Teilen der Welt. Insgesamt war die Urgeschichte eine lange und entscheidende Periode in der menschlichen Entwicklungsgeschichte. **
-
Wie heißen die Epochen der Urgeschichte?
Die Epochen der Urgeschichte sind das Paläolithikum, das Mesolithikum, das Neolithikum und die Bronzezeit. Jede dieser Epochen ist durch bestimmte kulturelle und technologische Entwicklungen gekennzeichnet. Das Paläolithikum ist die älteste Epoche und wird auch als Altsteinzeit bezeichnet. Das Mesolithikum folgt darauf und wird als Mittelsteinzeit bezeichnet. Das Neolithikum ist die Epoche der Jungsteinzeit, in der die Menschen sesshaft wurden und begannen, Landwirtschaft zu betreiben. Die Bronzezeit markiert den Übergang von der Steinzeit zur Metallzeit, in der die Menschen begannen, Bronze zu verwenden. **
-
Wie wurden Steinwerkzeuge in der Urgeschichte hergestellt und wofür wurden sie verwendet?
Steinwerkzeuge wurden in der Urgeschichte durch Abschlagen, Schleifen oder Polieren hergestellt. Sie wurden zum Schneiden, Schaben, Bohren und Hämmern verwendet, um verschiedene Materialien zu bearbeiten und Werkzeuge herzustellen. Steinwerkzeuge waren essentiell für die Jagd, Nahrungszubereitung, Kleidungsherstellung und den Bau von Unterkünften. **

Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
Top-Angebote
Produkte zum Begriff Urgeschichte:
-
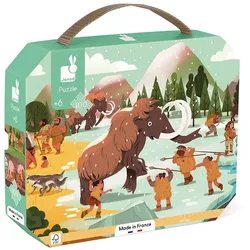
JANOD Fries-Puzzle Urgeschichte – Lernspiel im Panoramaformat für Kinder ab 6 JahrenMit dem Fries-Puzzle Urgeschichte von JANOD begeben sich Kinder auf eine spannende Reise in die Vergangenheit. Das Lernspiel im Panoramaformat ist für Kinder ab 6 Jahren geeignet und vermittelt spielerisch Wissen über die prähistorische Zeit. besteht aus 100 Teilen und hat ein fertiges Maß von 100 x 20 cm inklusive eines Posters, das als Vorlage und informative Lernhilfe dient verpackt in einem praktischen Köfferchen mit Stoffgriff hergestellt in Frankreich aus Pappe und mit pflanzlicher Tinte bedruckt Dieses außergewöhnliche Puzzle zeigt detailreiche Szenen aus verschiedenen Epochen, von der Steinzeit bis zur Antike. Die kindgerechten Puzzleteile sind passend für kleine Hände und unterstützen die Geduld sowie die Konzentration. Das beiliegende Poster enthält interessante Informationen zu den dargestellten Zeitaltern und kann auch als Suchspiel genutzt werden, um Mammuts, Höhlenmenschen oder andere Details zu entdecken.18,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wann endet die Urgeschichte?
Die Urgeschichte endet in der Regel mit dem Beginn der Antike, also etwa um das Jahr 3000 v. Chr. Dieser Zeitpunkt markiert den Übergang von prähistorischen Gesellschaften zu den ersten hochentwickelten Zivilisationen, wie etwa den alten Ägyptern, Mesopotamiern oder den Indus-Kulturen. In dieser Phase wurden Schriftsysteme entwickelt, Städte gegründet und komplexe soziale Strukturen etabliert. Es war ein entscheidender Schritt in der menschlichen Entwicklung, der den Beginn der historischen Aufzeichnungen markiert. **
-
Wann war die Urgeschichte?
Die Urgeschichte wird in der Geschichtswissenschaft als die Zeit vor der Entstehung der Schrift und der Aufzeichnung von historischen Ereignissen betrachtet. Sie umfasst einen Zeitraum von etwa 2,5 Millionen Jahren bis zur Erfindung der Schrift vor etwa 5.000 Jahren. Während dieser Zeit lebten unsere Vorfahren als Jäger und Sammler, bevor sie sesshaft wurden und Ackerbau betrieben. Die Urgeschichte ist also ein sehr weit zurückliegender Zeitraum in der Menschheitsgeschichte. **
-
Wann endete die Urgeschichte?
Die Urgeschichte endete vor etwa 3000 Jahren, als die ersten Hochkulturen entstanden. Zu dieser Zeit begannen die Menschen sesshaft zu werden und Ackerbau sowie Viehzucht zu betreiben. Dies markierte den Übergang von der Urgeschichte zur Antike. In Mesopotamien, Ägypten, Indien und China entstanden die ersten großen Zivilisationen mit komplexen Gesellschaftsstrukturen und Schriftsystemen. Diese Entwicklung legte den Grundstein für die weitere Entwicklung der menschlichen Zivilisation. **
-
Wie lange dauerte die Urgeschichte?
Wie lange dauerte die Urgeschichte? Die Urgeschichte erstreckt sich über einen Zeitraum von etwa 2,5 Millionen Jahren, beginnend mit den ersten Hominiden in Afrika bis zum Beginn der Zivilisation vor etwa 5.000 Jahren. Während dieser Zeit entwickelten sich die menschlichen Vorfahren von einfachen Werkzeugen und Feuern bis hin zu komplexeren sozialen Strukturen und kulturellen Entwicklungen. Die Urgeschichte endete mit dem Aufkommen von Schrift und den ersten Hochkulturen in Mesopotamien, Ägypten und anderen Teilen der Welt. Insgesamt war die Urgeschichte eine lange und entscheidende Periode in der menschlichen Entwicklungsgeschichte. **
Ähnliche Suchbegriffe für Urgeschichte
-
Revision AtemreglerDein Atemregler ist das Herzstück deiner Tauchausrüstung und muss regelmäßig gewartet werden. Abhängig von Hersteller und Modell schreiben die meisten Hersteller eine jährliche Revision im Rahmen ihrer Garantiebedingungen vor. Beim Tauchen ist dein Atemregler hohen Belastungen ausgesetzt, die ihre Spuren hinterlassen. Mit guter Pflege und regelmäßiger Wartung bzw. Revision hat ein Atemregler eine sehr lange Lebensdauer. Ablauf der Revision: Der komplette Atemregler inkl. Octopus und weiterer Anbauten wird einer genauen Eingangsprüfung unterzogen. Unser Techniker zerlegt den Regler in seine Einzelteile Die vom Hersteller vorgeschriebenen Verschleißteile werden entfernt. Die restlichen Teile werden mechanisch gereinigt und kommen in den Ultraschallreiniger Alle Teile werden getrocknet oder bei starker Verschmutzung nochmals gereinigt. Sämtliche ...285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeis, Adelheid: Kommunale RechnungsprüfungKommunale Rechnungsprüfung , Die Prüfung der doppischen Jahres- und Gesamtabschlüsse als verlässliche Quelle für die Einschätzung der Vermögens-, Finanz- und Ertragslage einer Kommune und die Prüfung der Wirtschaftlichkeit der Aufgabenerfüllung sind heute elementare Schlüssel zu erfolgreicher Verwaltungspraxis. Die wichtigsten Aufgaben und Arbeitsweisen der örtlichen und überörtlichen Rechnungsprüfung stellt Ihnen Adelheid Zeis mit vielen Beispielen, Übersichten und Checklisten vor. In der 6. Auflage rundum aktualisiert, beleuchtet das bewährte Standardwerk dabei u.a.: - Prüfungen der Wirksamkeit des Internen Kontrollsystems, auch als gesetzliche Anforderung und Pflichtaufgabe der örtlichen Rechnungsprüfung - Konzepte der Wesentlichkeit und der Risikoorientierung als Hebel für die Erhöhung der Wirtschaftlichkeit der Rechnungsprüfung - IT-Einsatz und digitale Prüfungsmethoden, aber auch die Prüfung der verwendeten Technologien Detaillierte Handreichungen für jede wichtige Prüfungsaufgabe unterstützen Sie in der kommunalen Praxis, bei der Einarbeitung neue Mitarbeiter/-innen oder auch bei kommunalpolitischen Aufgaben in Rechnungsprüfungsausschüssen. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 6., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20230605, Produktform: Leinen, Titel der Reihe: Finanzwesen der Gemeinden#4#, Autoren: Zeis, Adelheid, Auflage: 23006, Auflage/Ausgabe: 6., völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 428, Keyword: Prüfungsstandards; Jahresabschlussprüfung; Gesamtabschluss; Doppik; Internes Kontrollsystem; Kassenprüfung, Fachschema: Kommunalrecht~Kommunalwesen~Gemeinde (politisch)~Kommune (Gemeinde)~Rechnungswesen, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Kommunalrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 234, Breite: 162, Höhe: 28, Gewicht: 750, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2660471, Vorgänger EAN: 9783503181582 9783503103270 9783503066964 9783503050284 9783503034604, eBook EAN: 9783503212170, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 25961996,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Epochen der Urgeschichte?
Die Epochen der Urgeschichte sind das Paläolithikum, das Mesolithikum, das Neolithikum und die Bronzezeit. Jede dieser Epochen ist durch bestimmte kulturelle und technologische Entwicklungen gekennzeichnet. Das Paläolithikum ist die älteste Epoche und wird auch als Altsteinzeit bezeichnet. Das Mesolithikum folgt darauf und wird als Mittelsteinzeit bezeichnet. Das Neolithikum ist die Epoche der Jungsteinzeit, in der die Menschen sesshaft wurden und begannen, Landwirtschaft zu betreiben. Die Bronzezeit markiert den Übergang von der Steinzeit zur Metallzeit, in der die Menschen begannen, Bronze zu verwenden. **
-
Wie wurden Steinwerkzeuge in der Urgeschichte hergestellt und wofür wurden sie verwendet?
Steinwerkzeuge wurden in der Urgeschichte durch Abschlagen, Schleifen oder Polieren hergestellt. Sie wurden zum Schneiden, Schaben, Bohren und Hämmern verwendet, um verschiedene Materialien zu bearbeiten und Werkzeuge herzustellen. Steinwerkzeuge waren essentiell für die Jagd, Nahrungszubereitung, Kleidungsherstellung und den Bau von Unterkünften. **
-
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.