Domain auditor24.de kaufen?
Wir ziehen mit dem Projekt
auditor24.de um.
Sind Sie am Kauf der Domain
auditor24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auditor24.de kaufen?
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
Wie können Unternehmen effektive Compliance-Maßnahmen implementieren, um ihren rechtlichen Verpflichtungen nachzukommen?
Unternehmen können effektive Compliance-Maßnahmen implementieren, indem sie klare Richtlinien und Verfahren zur Einhaltung der Gesetze und Vorschriften festlegen. Schulungen und Schulungen für Mitarbeiter sind ebenfalls wichtig, um das Bewusstsein für rechtliche Anforderungen zu schärfen. Regelmäßige Überprüfungen und Audits helfen sicherzustellen, dass die Compliance-Maßnahmen effektiv umgesetzt werden. **

Ähnliche Suchbegriffe für Verpflichtungen
Top-Angebote
Produkte zum Begriff Verpflichtungen:
-
Agilität für IT-Governance, Prüfung & Revision, Fachbücher von Petra Haferkorn, Urs AndelfingerIT-Governance, Prüfung und Revision mal agil gedacht! Herausforderungen und Notwendigkeit eines Perspektivwechsels für IT-Governance, Prüfung und Revision. Viele Fallbeispiele zeigen die praktische Umsetzbarkeit auf. Agilität und der Einsatz agiler Methoden sind heute nicht mehr nur auf IT-Projekte begrenzt, sondern prägen zunehmend ganze Organisationen. Dieses Buch zeigt auf, wie sich IT-Governance, Prüfung und Revision erfolgreich dem durch Agilität ausgelösten Wandel stellen können und wie sich der Umgang mit den Kernthemen Risiko und Unsicherheit verändert. Zum einen werden Ansätze für eine agile IT-Governance und eine agile Prüfung und Revision beschrieben, indem sie sich agile Werte und Vorgehensweisen zu eigen machen. Zum anderen werden IT-Governance, Prüfung und Revision befähigt, agile Projekte angemessen steuern und wirksam prüfen zu können.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
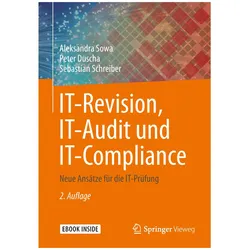
IT-Revision, IT-Audit und IT-Compliance, Fachbücher von Aleksandra Sowa, Peter Duscha, Sebastian SchreiberAuf Grundlage des risikoorientierten Prüfungsansatzes zeigt dieses Buch, wie effektive Prüfungsaktivitäten in einem komplexen Prüfungsumfeld mit besonderer Berücksichtigung aktueller Topthemen wie Datenschutz, Cybersecurity, Penetrationstests und Investigationen bei einer wachsenden Anzahl unternehmensinterner Ermittlungen durchgeführt werden können. Neuartige Instrumente und Methoden für die Arbeit der IT-Revision werden aufgezeigt und neue Ansätze diskutiert. In der zweiten, überarbeiteten und aktualisierten Auflage erfahren die Meldepflichten nach DSGVO, ITSiG bzw. NIS-Richtlinie eine besondere Betrachtung. Das Buch hilft, die Arbeitsweisen der Revision systematisch zu erfassen sowie Prüfungen zu planen und durchzuführen. Dabei bietet es sowohl fertige Lösungen als auch Hilfe zur Selbsthilfe an.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Welche Maßnahmen können Unternehmen ergreifen, um Compliance-Risiken zu minimieren und ihren rechtlichen Verpflichtungen nachzukommen?
Unternehmen können interne Richtlinien und Schulungen implementieren, um das Bewusstsein für Compliance-Risiken zu schärfen. Regelmäßige Überprüfungen und Audits helfen, mögliche Verstöße frühzeitig zu erkennen und zu beheben. Die Einrichtung eines Compliance-Programms und die Zusammenarbeit mit externen Beratern können ebenfalls dazu beitragen, rechtliche Verpflichtungen zu erfüllen und Risiken zu minimieren. **
-
Welche rechtlichen und steuerlichen Verpflichtungen muss ein Gewerbetreibender in Bezug auf die Buchhaltung und Steuererklärungen erfüllen?
Ein Gewerbetreibender ist gesetzlich verpflichtet, eine ordnungsgemäße Buchhaltung zu führen, die alle Einnahmen und Ausgaben des Unternehmens dokumentiert. Dazu gehören die Erstellung von Rechnungen, die Aufbewahrung von Belegen und die regelmäßige Verbuchung aller Geschäftsvorfälle. Darüber hinaus muss ein Gewerbetreibender jährlich eine Steuererklärung abgeben, in der er seine Einkünfte aus dem Gewerbebetrieb sowie alle relevanten steuerlichen Informationen offenlegt. Zusätzlich ist der Gewerbetreibende verpflichtet, Umsatzsteuer an das Finanzamt abzuführen und gegebenenfalls auch Gewerbesteuer zu zahlen, je nach Art und Umfang seines Geschäfts. Es ist wichtig, dass der Gewerbetreibende sich **
-
Welche rechtlichen und steuerlichen Verpflichtungen muss ein Gewerbetreibender in Bezug auf die Buchhaltung und Steuererklärungen beachten?
Ein Gewerbetreibender ist verpflichtet, eine ordnungsgemäße Buchhaltung zu führen, die alle Einnahmen und Ausgaben korrekt und nachvollziehbar dokumentiert. Zudem muss er regelmäßig Umsatzsteuervoranmeldungen und gegebenenfalls auch Gewerbesteuererklärungen abgeben. Darüber hinaus muss er die Einkommensteuererklärung für sein Unternehmen sowie gegebenenfalls auch für sich selbst als Unternehmer abgeben. Schließlich muss er auch die gesetzlichen Aufbewahrungsfristen für Buchhaltungsunterlagen einhalten. **
Welche rechtlichen und steuerlichen Verpflichtungen muss ein Gewerbetreibender in Bezug auf die Buchhaltung und Steuererklärungen erfüllen?
Ein Gewerbetreibender muss seine Buchhaltung ordnungsgemäß führen und alle geschäftlichen Transaktionen dokumentieren. Er muss die gesetzlichen Aufbewahrungsfristen für Geschäftsunterlagen einhalten und diese bei Bedarf den Finanzbehörden vorlegen können. Zudem ist er verpflichtet, regelmäßig Umsatzsteuervoranmeldungen abzugeben und eine jährliche Steuererklärung einzureichen. Darüber hinaus muss er auch die Gewerbesteuer und gegebenenfalls weitere Steuern wie die Einkommensteuer oder Körperschaftsteuer korrekt berechnen und abführen. **
Welche rechtlichen und steuerlichen Verpflichtungen muss ein Gewerbetreibender in Bezug auf die Buchhaltung und Steuererklärungen erfüllen?
Ein Gewerbetreibender ist gesetzlich verpflichtet, eine ordnungsgemäße Buchhaltung zu führen, die alle Einnahmen und Ausgaben des Unternehmens dokumentiert. Dazu gehören die Erstellung von Rechnungen, die Aufbewahrung von Belegen und die regelmäßige Erfassung der Geschäftsvorfälle. Darüber hinaus muss der Gewerbetreibende eine jährliche Steuererklärung abgeben, in der er seine Einkünfte und Ausgaben offenlegt und die entsprechenden Steuern entrichtet. Es ist wichtig, dass der Gewerbetreibende die gesetzlichen Vorschriften zur Buchführung und Steuererklärung einhält, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verpflichtungen:
-
Spanisch lernen Audio - Verpflichtungen ausdrücken - Covadonga Jiménez, Audio, 4056198056882Spanisch Lernen Audio - Verpflichtungen Ausdrücken Von Covadonga Jiménez, Spotlight Verlag Gmbh, Sprecher: Carlos Aparicio,covadonga Jiménez,iratxe De La Quintana,luis E. Rodríguez,milena Luftmann-torres, Sprache: Deutsch9,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Prozesse und Methoden werden bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance angewendet?
Bei der Rechnungsprüfung in den Bereichen Finanzen, Buchhaltung und Compliance werden verschiedene Prozesse und Methoden angewendet, um die Genauigkeit und Richtigkeit der finanziellen Aufzeichnungen zu gewährleisten. Dazu gehören die Überprüfung von Belegen, die Abstimmung von Konten, die Analyse von Transaktionen und die Einhaltung gesetzlicher Vorschriften und Unternehmensrichtlinien. Zudem werden interne Kontrollen und Prüfungsverfahren eingesetzt, um potenzielle Fehler oder Unregelmäßigkeiten aufzudecken. Die Verwendung von Software und Datenanalysetools kann ebenfalls dazu beitragen, die Effizienz und Genauigkeit der Rechnungsprüfung zu verbessern. **
-
Wie können Unternehmen effektive Compliance-Maßnahmen implementieren, um ihren rechtlichen Verpflichtungen nachzukommen?
Unternehmen können effektive Compliance-Maßnahmen implementieren, indem sie klare Richtlinien und Verfahren zur Einhaltung der Gesetze und Vorschriften festlegen. Schulungen und Schulungen für Mitarbeiter sind ebenfalls wichtig, um das Bewusstsein für rechtliche Anforderungen zu schärfen. Regelmäßige Überprüfungen und Audits helfen sicherzustellen, dass die Compliance-Maßnahmen effektiv umgesetzt werden. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Welche Maßnahmen können Unternehmen ergreifen, um Compliance-Risiken zu minimieren und ihren rechtlichen Verpflichtungen nachzukommen?
Unternehmen können interne Richtlinien und Schulungen implementieren, um das Bewusstsein für Compliance-Risiken zu schärfen. Regelmäßige Überprüfungen und Audits helfen, mögliche Verstöße frühzeitig zu erkennen und zu beheben. Die Einrichtung eines Compliance-Programms und die Zusammenarbeit mit externen Beratern können ebenfalls dazu beitragen, rechtliche Verpflichtungen zu erfüllen und Risiken zu minimieren. **
Ähnliche Suchbegriffe für Verpflichtungen
-
Agilität für IT-Governance, Prüfung & Revision, Fachbücher von Petra Haferkorn, Urs AndelfingerIT-Governance, Prüfung und Revision mal agil gedacht! Herausforderungen und Notwendigkeit eines Perspektivwechsels für IT-Governance, Prüfung und Revision. Viele Fallbeispiele zeigen die praktische Umsetzbarkeit auf. Agilität und der Einsatz agiler Methoden sind heute nicht mehr nur auf IT-Projekte begrenzt, sondern prägen zunehmend ganze Organisationen. Dieses Buch zeigt auf, wie sich IT-Governance, Prüfung und Revision erfolgreich dem durch Agilität ausgelösten Wandel stellen können und wie sich der Umgang mit den Kernthemen Risiko und Unsicherheit verändert. Zum einen werden Ansätze für eine agile IT-Governance und eine agile Prüfung und Revision beschrieben, indem sie sich agile Werte und Vorgehensweisen zu eigen machen. Zum anderen werden IT-Governance, Prüfung und Revision befähigt, agile Projekte angemessen steuern und wirksam prüfen zu können.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-Revision, IT-Audit und IT-Compliance, Fachbücher von Aleksandra Sowa, Peter Duscha, Sebastian SchreiberAuf Grundlage des risikoorientierten Prüfungsansatzes zeigt dieses Buch, wie effektive Prüfungsaktivitäten in einem komplexen Prüfungsumfeld mit besonderer Berücksichtigung aktueller Topthemen wie Datenschutz, Cybersecurity, Penetrationstests und Investigationen bei einer wachsenden Anzahl unternehmensinterner Ermittlungen durchgeführt werden können. Neuartige Instrumente und Methoden für die Arbeit der IT-Revision werden aufgezeigt und neue Ansätze diskutiert. In der zweiten, überarbeiteten und aktualisierten Auflage erfahren die Meldepflichten nach DSGVO, ITSiG bzw. NIS-Richtlinie eine besondere Betrachtung. Das Buch hilft, die Arbeitsweisen der Revision systematisch zu erfassen sowie Prüfungen zu planen und durchzuführen. Dabei bietet es sowohl fertige Lösungen als auch Hilfe zur Selbsthilfe an.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Buchhaltung 365WISO Buchhaltung 365 ist eine leistungsstarke Softwarelösung für Buchhaltungs- und Finanzmanagementaufgaben. Mit dieser intuitiven und benutzerfreundlichen Anwendung können Sie Ihre Finanzen effektiv und effizient verwalten. Egal, ob Sie ein kleines Unternehmen oder ein großes Unternehmen betreiben, WISO Buchhaltung 365 ist die perfekte Wahl für Sie. Diese Software bietet zahlreiche Funktionen und Werkzeuge, die Ihnen helfen, Ihre Finanzen im Griff zu behalten. Sie können Ihre Buchhaltung automatisieren, Konten verwalten, Rechnungen erstellen und vieles mehr. WISO Buchhaltung 365 ist eine cloudbasierte Lösung, was bedeutet, dass Sie von überall aus auf Ihre Finanzdaten zugreifen können. Die Software ist mit allen gängigen Betriebssystemen kompatibel, einschließlich Windows, macOS und Linux. Darüber hinaus bietet WISO Buchhaltung 365 eine einfache Integration mit anderen Geschäftsanwen...109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeis, Adelheid: Kommunale RechnungsprüfungKommunale Rechnungsprüfung , Die Prüfung der doppischen Jahres- und Gesamtabschlüsse als verlässliche Quelle für die Einschätzung der Vermögens-, Finanz- und Ertragslage einer Kommune und die Prüfung der Wirtschaftlichkeit der Aufgabenerfüllung sind heute elementare Schlüssel zu erfolgreicher Verwaltungspraxis. Die wichtigsten Aufgaben und Arbeitsweisen der örtlichen und überörtlichen Rechnungsprüfung stellt Ihnen Adelheid Zeis mit vielen Beispielen, Übersichten und Checklisten vor. In der 6. Auflage rundum aktualisiert, beleuchtet das bewährte Standardwerk dabei u.a.: - Prüfungen der Wirksamkeit des Internen Kontrollsystems, auch als gesetzliche Anforderung und Pflichtaufgabe der örtlichen Rechnungsprüfung - Konzepte der Wesentlichkeit und der Risikoorientierung als Hebel für die Erhöhung der Wirtschaftlichkeit der Rechnungsprüfung - IT-Einsatz und digitale Prüfungsmethoden, aber auch die Prüfung der verwendeten Technologien Detaillierte Handreichungen für jede wichtige Prüfungsaufgabe unterstützen Sie in der kommunalen Praxis, bei der Einarbeitung neue Mitarbeiter/-innen oder auch bei kommunalpolitischen Aufgaben in Rechnungsprüfungsausschüssen. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 6., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20230605, Produktform: Leinen, Titel der Reihe: Finanzwesen der Gemeinden#4#, Autoren: Zeis, Adelheid, Auflage: 23006, Auflage/Ausgabe: 6., völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 428, Keyword: Prüfungsstandards; Jahresabschlussprüfung; Gesamtabschluss; Doppik; Internes Kontrollsystem; Kassenprüfung, Fachschema: Kommunalrecht~Kommunalwesen~Gemeinde (politisch)~Kommune (Gemeinde)~Rechnungswesen, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Kommunalrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 234, Breite: 162, Höhe: 28, Gewicht: 750, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2660471, Vorgänger EAN: 9783503181582 9783503103270 9783503066964 9783503050284 9783503034604, eBook EAN: 9783503212170, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 25961996,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche rechtlichen und steuerlichen Verpflichtungen muss ein Gewerbetreibender in Bezug auf die Buchhaltung und Steuererklärungen erfüllen?
Ein Gewerbetreibender ist gesetzlich verpflichtet, eine ordnungsgemäße Buchhaltung zu führen, die alle Einnahmen und Ausgaben des Unternehmens dokumentiert. Dazu gehören die Erstellung von Rechnungen, die Aufbewahrung von Belegen und die regelmäßige Verbuchung aller Geschäftsvorfälle. Darüber hinaus muss ein Gewerbetreibender jährlich eine Steuererklärung abgeben, in der er seine Einkünfte aus dem Gewerbebetrieb sowie alle relevanten steuerlichen Informationen offenlegt. Zusätzlich ist der Gewerbetreibende verpflichtet, Umsatzsteuer an das Finanzamt abzuführen und gegebenenfalls auch Gewerbesteuer zu zahlen, je nach Art und Umfang seines Geschäfts. Es ist wichtig, dass der Gewerbetreibende sich **
-
Welche rechtlichen und steuerlichen Verpflichtungen muss ein Gewerbetreibender in Bezug auf die Buchhaltung und Steuererklärungen beachten?
Ein Gewerbetreibender ist verpflichtet, eine ordnungsgemäße Buchhaltung zu führen, die alle Einnahmen und Ausgaben korrekt und nachvollziehbar dokumentiert. Zudem muss er regelmäßig Umsatzsteuervoranmeldungen und gegebenenfalls auch Gewerbesteuererklärungen abgeben. Darüber hinaus muss er die Einkommensteuererklärung für sein Unternehmen sowie gegebenenfalls auch für sich selbst als Unternehmer abgeben. Schließlich muss er auch die gesetzlichen Aufbewahrungsfristen für Buchhaltungsunterlagen einhalten. **
-
Welche rechtlichen und steuerlichen Verpflichtungen muss ein Gewerbetreibender in Bezug auf die Buchhaltung und Steuererklärungen erfüllen?
Ein Gewerbetreibender muss seine Buchhaltung ordnungsgemäß führen und alle geschäftlichen Transaktionen dokumentieren. Er muss die gesetzlichen Aufbewahrungsfristen für Geschäftsunterlagen einhalten und diese bei Bedarf den Finanzbehörden vorlegen können. Zudem ist er verpflichtet, regelmäßig Umsatzsteuervoranmeldungen abzugeben und eine jährliche Steuererklärung einzureichen. Darüber hinaus muss er auch die Gewerbesteuer und gegebenenfalls weitere Steuern wie die Einkommensteuer oder Körperschaftsteuer korrekt berechnen und abführen. **
-
Welche rechtlichen und steuerlichen Verpflichtungen muss ein Gewerbetreibender in Bezug auf die Buchhaltung und Steuererklärungen erfüllen?
Ein Gewerbetreibender ist gesetzlich verpflichtet, eine ordnungsgemäße Buchhaltung zu führen, die alle Einnahmen und Ausgaben des Unternehmens dokumentiert. Dazu gehören die Erstellung von Rechnungen, die Aufbewahrung von Belegen und die regelmäßige Erfassung der Geschäftsvorfälle. Darüber hinaus muss der Gewerbetreibende eine jährliche Steuererklärung abgeben, in der er seine Einkünfte und Ausgaben offenlegt und die entsprechenden Steuern entrichtet. Es ist wichtig, dass der Gewerbetreibende die gesetzlichen Vorschriften zur Buchführung und Steuererklärung einhält, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.